
Incertidumbre global: Wall Street, inflación y tasas de interés presionan al agro latinoamericano
La temporada de balances en Estados Unidos llega en medio de volatilidad financiera y presiones sobre los costos. El agro latinoamericano enfrenta desafíos en crédito, inversiones y exportaciones.
La temporada de resultados empresariales del tercer trimestre de 2026, que comienza esta semana con los balances de grandes bancos estadounidenses como JPMorgan Chase y Goldman Sachs, pondrá a prueba la fortaleza de Wall Street en medio de presiones inflacionarias, volatilidad financiera y elevadas inversiones en inteligencia artificial. El escenario, analizado por Bloomberg el 12 de octubre, adquiere relevancia para el agro latinoamericano porque las tasas de interés, los costos energéticos y las perspectivas de consumo internacional pueden modificar las condiciones de financiamiento, producción y comercialización de alimentos en una región estratégica para el abastecimiento mundial.
Las expectativas de los mercados son exigentes. Según datos de Bloomberg Intelligence, las empresas del índice S&P 500 podrían registrar un crecimiento interanual del 25% en sus ganancias durante el tercer trimestre. Sin embargo, las mejores previsiones corporativas contrastan con un mercado bursátil que muestra señales de estancamiento desde agosto. Esta divergencia plantea interrogantes sobre la continuidad del crecimiento económico y la capacidad de los sectores industriales, comerciales y productivos para acompañar el desempeño de las grandes compañías tecnológicas, que concentran una parte importante de las expectativas de rentabilidad.
Para las cadenas de valor agroalimentarias de América Latina, la preocupación no se limita a las cotizaciones bursátiles. Un escenario internacional de crédito costoso, consumo debilitado y mayores gastos logísticos puede afectar los márgenes de productores, cooperativas y empresas agroexportadoras. El impacto será diferente según el país, el producto y la estructura financiera de cada empresa, pero obliga a observar especialmente los mercados de granos, carnes, frutas, azúcar, café y productos industrializados. La evolución de la demanda de Estados Unidos, China y Europa, junto con los costos de producción y transporte, será determinante para evaluar las oportunidades comerciales.
Wall Street, inflación y tasas de interés: cómo se transmite la incertidumbre financiera al agro
Uno de los datos centrales del informe de Bloomberg es la concentración de expectativas de crecimiento en las empresas vinculadas con la inteligencia artificial. Los analistas estiman que estas compañías podrían incrementar sus beneficios un 47% interanual durante el tercer trimestre, mientras que el sector de tecnologías de la información representaría aproximadamente un tercio de las ganancias del S&P 500 en 2026. Esta expansión refleja el protagonismo de las inversiones tecnológicas, aunque todavía no permite establecer si ese dinamismo se traducirá en una recuperación equivalente de la actividad industrial, el consumo y los sectores relacionados con la producción de alimentos.
La evolución del índice MSCI All-Country World también muestra esta tensión. De acuerdo con Bloomberg, el indicador de las principales bolsas mundiales se ha estancado desde los máximos alcanzados a mediados de agosto, pese a que las previsiones de beneficios empresariales continuaron mejorando. Paralelamente, Morgan Stanley estima que las ganancias de la empresa mediana del Russell 3000 podrían aumentar un 14% en 2026. La diferencia entre las expectativas de resultados y el comportamiento de los mercados refleja una mayor exigencia de los inversores, una situación que puede influir en la disponibilidad de capital para sectores productivos y mercados emergentes.
La política monetaria estadounidense incorporó una nueva señal de presión sobre el financiamiento internacional. El 16 de septiembre de 2026, la Reserva Federal decidió elevar su tasa de referencia en 25 puntos básicos, hasta un rango de 3,75% a 4%, con vigencia desde el 17 de septiembre, en un contexto de inflación todavía elevada. Para el agro latinoamericano, esta decisión resulta relevante por sus posibles efectos sobre el costo del crédito, los movimientos cambiarios y las inversiones agroindustriales. Su impacto efectivo dependerá de las condiciones financieras de cada país, la moneda de endeudamiento y la exposición de productores y exportadores a los mercados internacionales.
El financiamiento representa una variable fundamental para productores y agroindustrias, especialmente en actividades que requieren inversiones anticipadas y recuperan el capital después de la cosecha o la comercialización. La compra de semillas, fertilizantes, maquinaria, combustibles y servicios agrícolas demanda recursos antes de generar ingresos. Cuando aumenta el costo financiero, algunos proyectos pueden perder atractivo económico y las empresas necesitan administrar con mayor precisión sus compromisos. La rentabilidad agropecuaria depende tanto de los precios obtenidos como del capital necesario para producir, particularmente en explotaciones con elevada dependencia del crédito de campaña.
La dependencia de recursos propios constituye una limitación adicional. Según una investigación del Banco Interamericano de Desarrollo (BID), difundida en abril de 2026, el 83% de las empresas agroalimentarias encuestadas financia principalmente sus inversiones con capital propio. Este dato muestra la importancia de ampliar el acceso a herramientas financieras adaptadas a los ciclos productivos. En un escenario de tasas internacionales exigentes, la disponibilidad de crédito competitivo puede condicionar la incorporación de maquinaria, infraestructura, tecnologías digitales y capacidad de procesamiento, especialmente entre pequeñas y medianas empresas.
Los movimientos de las tasas y de los rendimientos de los bonos estadounidenses también pueden modificar los flujos internacionales de capital y las cotizaciones cambiarias. No obstante, sus efectos sobre el agro regional son heterogéneos. Los productores que comercializan commodities agrícolas en dólares y afrontan parte de sus costos en moneda local presentan una exposición diferente de quienes dependen de insumos importados o mantienen deudas en divisas. La gestión del riesgo cambiario, la planificación financiera y el acceso a instrumentos de cobertura adquieren importancia estratégica para preservar los márgenes comerciales frente a movimientos internacionales que no siempre pueden anticiparse.
El encarecimiento de la energía constituye otro factor de atención para las empresas agropecuarias. En su actualización de precios internacionales del 2 de octubre de 2026, el Banco Mundial informó que durante septiembre su índice energético aumentó un 25,7% mensual, impulsado por incrementos del 21,2% en el petróleo crudo y del 15,3% en el gas natural. Estas variaciones adquieren relevancia por su vinculación con el gasoil, el transporte de cargas, la generación de energía y la producción de fertilizantes nitrogenados. Sin embargo, el traslado de los movimientos internacionales a los costos locales depende de contratos, impuestos, regulaciones y condiciones de abastecimiento.
Los fertilizantes presentan una dinámica particular. El índice internacional relevado por el Banco Mundial avanzó un 0,4% durante septiembre, considerablemente menos que el indicador energético. Esta diferencia demuestra que los aumentos del petróleo y del gas no se trasladan necesariamente de forma inmediata ni proporcional al precio de los insumos agrícolas. Para productores de cereales, oleaginosas y cultivos intensivos, la evolución de la urea, los fosfatos y otros fertilizantes continúa siendo determinante para elaborar presupuestos y definir estrategias de compra. El impacto final también dependerá de los costos logísticos, las condiciones comerciales y la disponibilidad regional.
La evolución de los alimentos introduce oportunidades y riesgos adicionales. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), su índice mundial de precios alimentarios alcanzó 136 puntos en septiembre de 2026, con un aumento mensual del 1,5% y una variación interanual positiva del 5,8%. Aun así, el indicador permaneció un 15,1% por debajo del máximo registrado en marzo de 2022. Las cifras muestran una recuperación de las referencias internacionales, pero no significan que todos los productos agrícolas hayan experimentado incrementos equivalentes ni que las mejoras de precios se traduzcan automáticamente en mayores ingresos netos para los productores.
El comportamiento de los cereales resulta especialmente relevante para América Latina. De acuerdo con la FAO, su índice alcanzó 122,8 puntos en septiembre, con un incremento mensual del 5,1% y una suba interanual del 17,2%. También se registraron aumentos en aceites vegetales y azúcar, mientras que las carnes presentaron una disminución y los lácteos permanecieron estables. Para las economías exportadoras, mejores cotizaciones pueden favorecer el valor de las ventas externas, aunque también encarecer materias primas utilizadas en la alimentación animal y la industria procesadora. El efecto sobre la rentabilidad depende de la relación entre precios de venta, costos y productividad.
Comercio agrícola, logística e innovación: los desafíos para sostener la competitividad latinoamericana
La incertidumbre internacional encuentra a América Latina en un escenario de expansión comercial, aunque con diferencias importantes entre sectores y países. Según estimaciones del Banco Interamericano de Desarrollo (BID), las exportaciones totales de bienes de América Latina y el Caribe aumentaron un 15,7% interanual durante el primer trimestre de 2026. El dato incluye mercancías agrícolas, industriales, mineras y energéticas, por lo que no representa exclusivamente el desempeño agroalimentario. El organismo identificó contribuciones de productos como soja, café y carnes, junto con otros bienes, pero también advirtió sobre riesgos vinculados con la volatilidad internacional y los costos comerciales.
Para el sector agroexportador, las consecuencias dependen de la especialización productiva y de los destinos comerciales. México y distintas economías centroamericanas mantienen vínculos estrechos con Estados Unidos, mientras que varios países sudamericanos presentan una importante exposición a la demanda asiática. Los mercados de granos, carnes, frutas frescas, café y azúcar responden a condiciones diferentes de precios, calidad, logística y consumo. La diversificación de destinos y el agregado de valor representan herramientas estratégicas para reducir vulnerabilidades, aunque requieren inversiones, certificaciones, infraestructura y una adecuada comprensión de las tendencias internacionales de consumo.
Los acuerdos comerciales también influyen en las posibilidades de expansión agroalimentaria. El T-MEC, los mecanismos de integración del MERCOSUR y la Alianza del Pacífico establecen distintos marcos para facilitar intercambios y fortalecer relaciones económicas. Sin embargo, las preferencias arancelarias no eliminan los costos de transporte ni las barreras no arancelarias. Las normas fitosanitarias, las exigencias de trazabilidad y las certificaciones ambientales pueden representar desafíos importantes, particularmente para empresas pequeñas y medianas. Acceder a nuevos mercados requiere competitividad productiva, pero también capacidad de cumplimiento regulatorio y comercial.
La dimensión de estos obstáculos aparece reflejada en una investigación del BID difundida en abril de 2026. A partir de una encuesta realizada entre octubre y diciembre de 2025 a 319 empresas agroalimentarias de 23 países, el organismo identificó dificultades relacionadas con logística, financiamiento y acceso a mercados. Entre las firmas participantes del comercio internacional, el 65% señaló los elevados costos logísticos y de transporte como una barrera, mientras que el 52% mencionó las exigencias de certificación. Los resultados muestran que la competitividad regional depende de factores que trascienden el rendimiento agrícola y que requieren inversiones y coordinación entre el sector público y el privado.
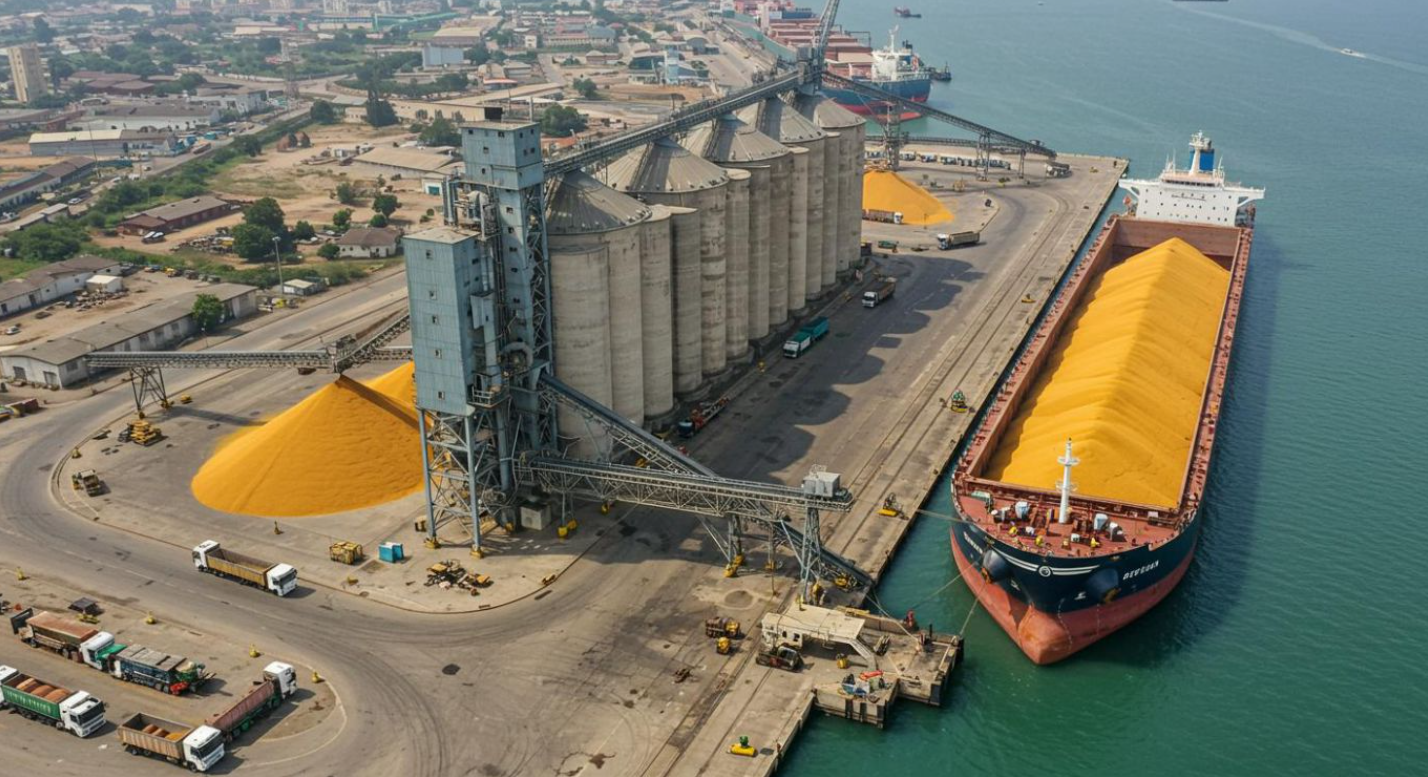
La infraestructura constituye otro componente decisivo para competir en los mercados globales. Los costos de transporte desde las zonas productivas hasta los puertos, la disponibilidad de almacenamiento, la capacidad de las terminales y la eficiencia de los procedimientos aduaneros influyen sobre el precio final de las exportaciones. En frutas, hortalizas y otros productos perecederos, las exigencias de refrigeración y los tiempos de tránsito agregan complejidad. La competitividad no se define únicamente en el establecimiento agropecuario, sino también en la eficiencia de toda la cadena logística, desde la producción primaria hasta la entrega al comprador internacional.
La inteligencia artificial abre nuevas posibilidades para mejorar esa eficiencia. La agricultura de precisión, los sistemas de monitoreo satelital, la predicción climática, la automatización y las plataformas de trazabilidad pueden contribuir a optimizar decisiones productivas y comerciales. Sin embargo, el crecimiento de las ganancias de las empresas tecnológicas señalado por Bloomberg no demuestra por sí mismo una adopción masiva de estas herramientas en el agro regional. La transformación digital requiere conectividad, capacitación, financiamiento y resultados económicos verificables, especialmente para pequeños y medianos productores que enfrentan mayores limitaciones para incorporar tecnología.
La sustentabilidad también adquiere importancia en un escenario de creciente exigencia comercial. La medición de la huella hídrica y de carbono, el uso eficiente de fertilizantes, la conservación de suelos y la trazabilidad pueden convertirse en factores de diferenciación para determinadas cadenas agroalimentarias. Sin embargo, su implementación requiere inversiones y mecanismos que permitan distribuir los costos entre productores, industrias y comercializadores. La transición hacia sistemas más eficientes debe contemplar las distintas realidades productivas de América Latina, evitando que las nuevas exigencias ambientales se transformen en barreras de acceso para quienes disponen de menos recursos.
La variabilidad climática agrega otra dimensión de riesgo. En sus perspectivas económicas de enero de 2026, el Banco Mundial advirtió que los fenómenos climáticos pueden afectar actividades vulnerables de América Latina, entre ellas la agricultura, la pesca y la energía. La coincidencia de eventos climáticos adversos, mayores costos productivos y condiciones financieras exigentes puede debilitar la capacidad de recuperación de las empresas. Fortalecer la resiliencia mediante seguros agropecuarios, información meteorológica, manejo eficiente del agua y diversificación productiva resulta fundamental para sostener la oferta exportable y contribuir a la seguridad alimentaria.
En los próximos meses, las decisiones del sector deberán considerar simultáneamente las tasas internacionales, los precios energéticos, las cotizaciones agrícolas y las perspectivas de demanda. También será importante observar los costos de fletes, las condiciones de acceso a mercados y los cambios regulatorios. Ningún indicador aislado permite anticipar la rentabilidad de una campaña o la evolución de las exportaciones. La interpretación conjunta de variables financieras, comerciales, productivas y climáticas será determinante para evaluar oportunidades de inversión, administrar riesgos y proteger los márgenes de las empresas agroindustriales.
La temporada de balances empresariales de Estados Unidos representa mucho más que una prueba para las bolsas internacionales. Para América Latina, el desafío consiste en interpretar cómo las condiciones financieras y comerciales pueden trasladarse a los costos, las inversiones y la demanda de productos agroalimentarios. Los datos de Bloomberg, FAO, Banco Mundial y BID muestran un escenario con señales mixtas, en el que conviven expectativas de crecimiento corporativo, presiones sobre insumos y obstáculos estructurales para las exportaciones. La evolución de los mercados financieros no determina por sí sola el desempeño agrícola, pero constituye una variable que el sector no puede ignorar.
El agro latinoamericano mantiene ventajas comparativas relevantes para abastecer los mercados internacionales, pero su competitividad futura dependerá de la capacidad para transformar esas ventajas en productividad, valor agregado y resiliencia. Mejorar el financiamiento, modernizar la infraestructura, ampliar la tecnificación y fortalecer la integración regional serán prioridades para enfrentar la incertidumbre. En un mercado global cada vez más exigente, producir más no será suficiente: también será necesario reducir vulnerabilidades, administrar riesgos y consolidar cadenas agroalimentarias capaces de competir de manera sostenible, con beneficios económicos para productores, agroindustrias y comunidades rurales.