
Inflación en América Latina: los países donde más subieron los precios y el impacto en el agro
La inflación volvió a presionar en septiembre de 2026. Argentina alcanzó el 33,4% y los alimentos, la energía y los insumos agrícolas encendieron alertas.
La inflación de septiembre de 2026 dejó fuertes diferencias entre las economías de América Latina, con Venezuela en el extremo del ranking, Argentina todavía por encima del 30% anual y varios países enfrentando nuevas presiones sobre los precios de alimentos y combustibles. Los últimos indicadores disponibles al 15 de octubre muestran que la estabilidad de precios continúa siendo un desafío regional. Para el sector agropecuario, el escenario adquiere especial relevancia porque el encarecimiento de la energía, el transporte y los insumos puede modificar los costos de producción y la competitividad exportadora.
En Argentina, el Índice de Precios al Consumidor registró un aumento interanual del 33,4% y una variación mensual del 1,9%, superior al 1,7% observado en agosto. Aunque el país logró reducir considerablemente su inflación respecto de los niveles de años anteriores, todavía mantiene una brecha importante frente a sus principales socios comerciales. Brasil registró un 4,58%, Uruguay un 4,68% y Paraguay apenas un 1,7%. Estas diferencias reflejan condiciones macroeconómicas distintas y pueden influir sobre los costos internos de las cadenas de valor agroalimentarias.
El panorama muestra que Venezuela continúa encabezando la inflación regional con un 466% interanual, aunque el indicador disminuyó frente al 534% de agosto. Argentina ocupa el segundo lugar y Cuba aparece tercera entre los registros disponibles, con un 25,19% correspondiente a agosto. En el otro extremo se ubican Costa Rica, Paraguay y Panamá, con tasas inferiores al 3%. Colombia y Honduras superan el 6%, mientras que México permanece dentro del rango de tolerancia de su banco central. La heterogeneidad económica de América Latina queda reflejada en la amplitud de estas diferencias.
Alimentos, fertilizantes y protección de cultivos: cómo impacta la inflación en el agro
Los precios internacionales de los alimentos y la energía constituyen variables fundamentales para comprender la evolución inflacionaria regional. Las tensiones geopolíticas, los costos de transporte y las alteraciones climáticas pueden generar presiones sobre las cotizaciones agrícolas y trasladarse, con distinta intensidad, a los mercados internos. Para los países exportadores de granos, un aumento de los precios internacionales puede mejorar los ingresos comerciales, mientras que para los importadores netos representa un riesgo adicional sobre los costos de abastecimiento y la seguridad alimentaria.
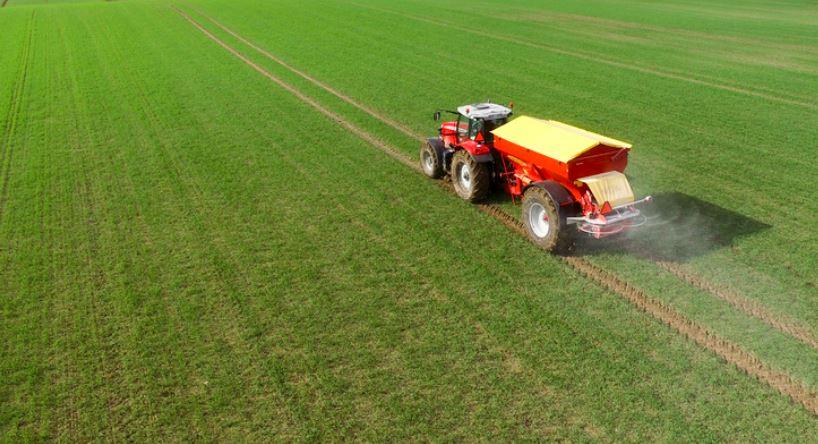
En este escenario, los fertilizantes y los productos para la protección de cultivos representan otro frente de atención para el agro latinoamericano. La urea, los fertilizantes fosfatados, los herbicidas, fungicidas e insecticidas forman parte de una estructura de costos sensible a las cotizaciones internacionales, la energía, el tipo de cambio y los gastos de importación. En países con elevada dependencia de insumos externos, las variaciones de estas variables pueden encarecer las campañas agrícolas y modificar las decisiones de inversión, especialmente en producciones intensivas y cultivos extensivos como soja, maíz y trigo.
La protección de cultivos también adquiere relevancia frente a la variabilidad climática y la presión de plagas, malezas y enfermedades, que pueden incrementar las necesidades de manejo y afectar los rendimientos. Cuando los costos financieros y operativos aumentan, los productores enfrentan mayores dificultades para sostener programas de fertilización, monitoreo y control fitosanitario. En este contexto, la agricultura de precisión, el manejo integrado de plagas y la aplicación eficiente de insumos aparecen como herramientas para mejorar la productividad y reducir pérdidas. El desafío será mantener la sanidad y la nutrición de los cultivos sin comprometer la rentabilidad.
Brasil también muestra señales de presión sobre los precios. Su inflación interanual llegó al 4,58% en septiembre, mientras que las expectativas del mercado relevadas por su banco central anticipan un cierre de 2026 cercano al 5,22%. En México, el indicador alcanzó el 3,45%, después de dos meses consecutivos de aceleración, mientras que Colombia registró un 6,29%, impulsado principalmente por los servicios y factores internos de costos. Las diferencias entre países obligan a distinguir la inflación general de la inflación alimentaria, especialmente al evaluar sus consecuencias sobre productores, consumidores y cadenas comerciales.
En Chile, la inflación interanual se mantuvo en 4,1%, con los combustibles y alimentos entre los factores de presión. Perú, por su parte, registró un 4,55% en Lima Metropolitana, con aumentos vinculados principalmente al transporte y la energía. La posibilidad de nuevos episodios climáticos asociados con El Niño agrega incertidumbre sobre la disponibilidad de productos agrícolas y la evolución de los precios. La variabilidad climática puede afectar simultáneamente los rendimientos, la sanidad vegetal y los costos de producción, especialmente cuando se combina con mayores gastos logísticos y financieros.
Para el agro latinoamericano, la evolución de los precios plantea una doble realidad. Por un lado, las cotizaciones internacionales más elevadas pueden favorecer a determinadas actividades exportadoras. Por otro, el aumento del gasoil, los fertilizantes, el transporte y el financiamiento puede reducir los márgenes productivos. La inflación tampoco equivale directamente a una pérdida de competitividad, ya que intervienen el tipo de cambio real, la productividad, los impuestos y los costos medidos en moneda internacional. En ese equilibrio se juega buena parte de la rentabilidad agropecuaria de los próximos meses.
El cierre de 2026 estará condicionado por la evolución de la energía, los mercados agrícolas y la variabilidad climática. La posibilidad de nuevas alteraciones en las cosechas, junto con las dificultades del transporte internacional, mantiene abiertas las presiones sobre las cadenas agroalimentarias. Para América Latina, el desafío será sostener la producción, garantizar el acceso a fertilizantes y tecnologías de protección de cultivos y preservar la competitividad sin profundizar el encarecimiento de los alimentos. La inversión en infraestructura, la eficiencia logística y la estabilidad macroeconómica serán herramientas decisivas para reducir la vulnerabilidad de las economías regionales.