
Wall Street retrocede con el petróleo en US$100 y presión de los bonos
El S&P 500 y el Nasdaq operaron con bajas moderadas mientras el crudo volvió a ubicarse en torno a los US$100 por barril y los rendimientos de los bonos del Tesoro se mantuvieron elevados. Los inversores también siguieron las señales de la Reserva Federal y los contactos diplomáticos de Estados Unidos con Irán y China.
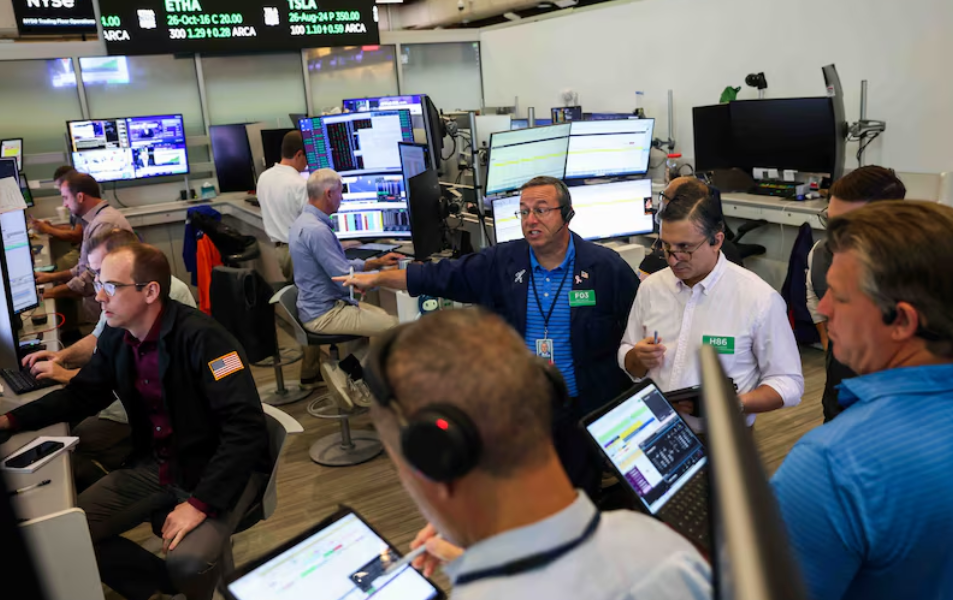
Wall Street abrió la jornada del miércoles con cautela después de que el Nasdaq alcanzara un nuevo máximo histórico en la sesión anterior. El S&P 500 retrocedía 0,08%, el Nasdaq Composite perdía 0,21% y el Dow Jones Industrial cedía 0,12%, en un contexto marcado por una menor predisposición de los inversores a asumir riesgos.
El mercado volvió a concentrarse en la relación entre crecimiento e inflación. La actividad económica estadounidense y el desempeño de las grandes compañías tecnológicas continúan sosteniendo a las acciones, pero los mayores costos energéticos y las tasas de interés elevadas alimentan las dudas sobre cuánto tiempo deberá mantener la Reserva Federal una política monetaria restrictiva.
Según informó Bloomberg Línea, el petróleo volvió a ocupar el centro de la escena después de cinco jornadas consecutivas de descensos. El Brent se ubicaba nuevamente alrededor de los US$100 por barril, mientras los operadores evaluaban las señales de diálogo entre Estados Unidos e Irán frente a los riesgos que todavía persisten sobre el suministro y las principales rutas marítimas de la región.
El presidente Donald Trump calificó como “muy productivo” un encuentro entre funcionarios estadounidenses e iraníes realizado en Nueva York. Sin embargo, los antecedentes de negociaciones fallidas y los nuevos reportes de ataques contra embarcaciones en el estrecho de Ormuz mantuvieron la cautela sobre la posibilidad de alcanzar una solución rápida.
Arabia Saudita también intenta reforzar sus rutas alternativas de exportación y trabaja para recuperar capacidad en el oleoducto East-West, que conecta los campos petroleros del este del país con el mar Rojo. La infraestructura ganó relevancia ante los riesgos asociados al tránsito por el estrecho de Ormuz.
El mercado energético también siguió con atención la posibilidad de que Estados Unidos restrinja las exportaciones de diésel. Una medida de ese tipo podría contribuir inicialmente a aliviar los precios internos, aunque reduciría la oferta disponible en otros mercados y podría agregar nuevas tensiones sobre los productos refinados.
En paralelo, los rendimientos de los bonos estadounidenses continuaron presionando sobre las valuaciones. El bono del Tesoro a diez años se mantenía cerca del 4,98%, después de la suba de tasas decidida por la Reserva Federal la semana pasada. Los elevados costos de la energía continúan siendo uno de los principales factores de preocupación para la autoridad monetaria.
El escenario también afectó a los metales preciosos. El oro cayó alrededor de 1% hasta los US$4.316 por onza, mientras que la plata retrocedió 2,8%. La fortaleza del dólar y los mayores rendimientos de los bonos redujeron el atractivo relativo de los activos que no pagan intereses.
Dentro del sector tecnológico, algunas compañías lograron despegarse del tono negativo general. IonQ registró fuertes avances después de anunciar un nuevo sistema de corrección de errores para computación cuántica, mientras Microsoft recibió impulso luego de que Stifel mejorara su recomendación sobre la acción y elevara su precio objetivo.
La atención también se trasladó a la próxima reunión entre Trump y Xi Jinping en Washington. Comercio, inteligencia artificial, minerales críticos y restricciones tecnológicas aparecen entre los principales temas de la agenda bilateral, aunque los analistas mantienen expectativas moderadas sobre la posibilidad de resolver las disputas estructurales entre las dos economías.
Estados Unidos busca preservar su liderazgo en tecnologías avanzadas, mientras China continúa aumentando sus inversiones para reducir la dependencia de semiconductores estadounidenses. Los minerales críticos también se mantienen como un elemento central de las negociaciones entre ambos gobiernos.
En el mercado cambiario, el dólar acumulaba cuatro jornadas consecutivas de avances y alcanzaba su mayor nivel desde julio. Las expectativas de nuevas subas de tasas de la Fed favorecieron a la moneda estadounidense y generaron presión sobre las divisas emergentes.
El peso chileno, el colombiano y el mexicano retrocedían frente al dólar, al igual que el real brasileño y el peso argentino. La combinación de un dólar más fuerte, rendimientos elevados y persistentes riesgos energéticos mantuvo un escenario más exigente para los mercados latinoamericanos.
Con el Nasdaq todavía cerca de máximos históricos y el S&P 500 próximo a sus récords, los inversores siguen ahora tres frentes principales: la evolución del petróleo, las próximas señales de la Reserva Federal y los avances diplomáticos de Washington con Irán y China. De esos factores dependerá buena parte del rumbo de los mercados internacionales durante las próximas ruedas.