
Wall Street se prepara para la mayor reforma de las ventas de bonos del Tesoro en años
Los operadores esperan que el Tesoro modifique sus directrices de emisión en la declaración trimestral, lo que podría abrir la puerta a recortes en las ventas de deuda a largo plazo en 2027 y a un aumento de las subastas de letras y pagarés a corto plazo. Los rendimientos a 30 años siguen por encima del 5,30%.
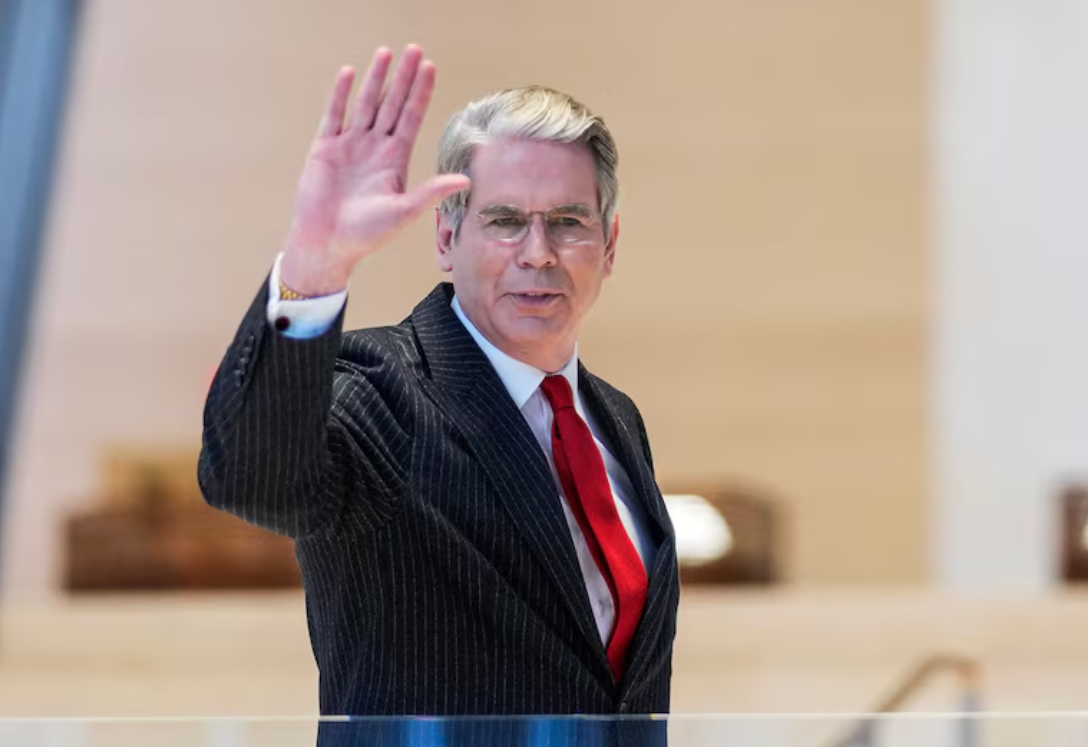
Después de que el secretario del Tesoro, Scott Bessent, sorprendiera a los operadores con su disposición a intervenir en el mercado de bonos para reducir los rendimientos en los últimos meses, Wall Street se prepara ahora para la mayor revisión de las directrices sobre la emisión de bonos del Tesoro de Estados Unidos desde principios de 2024. Muchos operadores esperan que el Tesoro modifique las directrices en su declaración de política trimestral, que desde hace más de dos años ha establecido planes estables para la emisión de pagarés y bonos. Un cambio en el anuncio podría allanar el camino para posibles recortes en 2027 en las ventas de deuda a más largo plazo, compensados por subastas más cuantiosas de letras del Tesoro y pagarés a corto plazo.
Algunos se están preparando para medidas más drásticas. Citigroup prevé que el Tesoro anuncie recortes en las ventas de bonos a 20 y 30 años a partir de este mes, lo que supondría, en la práctica, incumplir las orientaciones publicadas en la última declaración trimestral de refinanciación. Apenas una semana después de ese último plan, Bessent intensificó inesperadamente las recompras de títulos en circulación, en una medida interpretada como una reacción al repunte de los rendimientos. «Las recompras son demasiado pequeñas como para marcar realmente la diferencia», afirmó April LaRusse, directora de especialistas en inversiones de Insight Investment. Lo expresó de forma sencilla: «Si usted dirige el Tesoro y su principal herramienta es la emisión, si no le gusta el nivel de los rendimientos, ajusta su emisión».
La condición para que se produzca cualquier cambio significativo esta semana es que los rendimientos hayan retrocedido desde que los tipos a más largo plazo alcanzaran a principios de octubre su nivel más alto en más de dos décadas. Aun así, el viernes los bonos a 30 años se cotizaban con rendimientos superiores al 5,30%, en torno a los niveles observados a mediados de agosto, cuando Bessent intervino con su programa ampliado de recompra. Otra consideración: recurrir aún más a los bonos a corto plazo, con vencimientos de hasta un año, para satisfacer las crecientes necesidades de financiación acabará, en algún momento, poniendo a prueba el interés de los inversores. Dado que los bonos a corto plazo, que vencen rápidamente, deben refinanciarse constantemente, Estados Unidos subasta actualmente más de medio billón de dólares en una semana cualquiera, lo que deja al Tesoro expuesto a oscilaciones repentinas. La semana pasada, las autoridades vendieron una cifra récord de 839.000 millones de dólares.
«Es más probable que se ofrezcan orientaciones que se adopten medidas inmediatas» para modificar la estrategia de emisión, afirmó Phoebe White, directora de estrategia de tipos de interés estadounidenses en UBS Group. No obstante, el reciente comportamiento «poco convencional» del Tesoro «aumenta las probabilidades de que las medidas del Tesoro sigan desviándose de los precedentes históricos», añadió. UBS se encuentra entre quienes no prevén cambios en la emisión real hasta mayo. El Tesoro ya dejó la puerta abierta a un cambio en agosto, cuando los responsables realizaron un sutil ajuste en sus orientaciones, indicando que estaban evaluando posibles «cambios» futuros en las ventas de bonos con cupón fijo y de tipo variable, en lugar de la referencia anterior a posibles «aumentos».
En cuanto a las subastas trimestrales de refinanciación de la próxima semana, si los volúmenes de emisión se mantienen sin cambios, ascenderían a un total de 125.000 millones de dólares y consistirían en 58.000 millones en bonos a 3 años, 42.000 millones en bonos a 10 años y 25.000 millones en bonos a 30 años. Desde que la predecesora de Bessent, Janet Yellen, estableció las directrices actuales sobre la previsión de mantener estables las ventas de pagarés y bonos durante los próximos trimestres, los operadores han esperado que los aumentos se reanuden con el tiempo. Esto se debe al volumen cada vez mayor de la deuda pública, ya que el Gobierno registra déficits anuales de alrededor de 2 billones de dólares. Según pudo reconstruir este medio a partir de fuentes del mercado, los inversores institucionales ya están ajustando sus posiciones de cara a la eventual modificación de la composición de las emisiones.
Como preparación para la declaración, el Tesoro utilizó su cuestionario habitual previo a la refinanciación, dirigido a los operadores primarios, para indagar sobre los «cambios estructurales en la demanda de los inversores» respecto a los títulos del Tesoro, así como sobre «qué cambios futuros en el volumen de las subastas debería considerar el Tesoro». En el fondo de lo que ha estado haciendo el Tesoro se encuentra su «malestar con el nivel de los rendimientos», escribieron los estrategas de JPMorgan, liderados por Jay Barry, en su análisis previo a la refinanciación. Aun así, el equipo espera que el Tesoro mantenga la formulación «los próximos trimestres» hasta 2027 y que mantenga inalterado el volumen de las subastas hasta el próximo mes de agosto, antes de emprender una serie de aumentos centrados en los títulos a plazos de entre 2 y 10 años.
La opinión de JPMorgan contrasta con la de muchos operadores que anticipan un cambio. El equipo de Barclays, liderado por Anshul Pradhan, sugirió a las autoridades que sustituyeran la formulación «al menos durante los próximos trimestres» por «los próximos trimestres», una medida que, según afirman, proporcionaría al Tesoro «flexibilidad tanto en cuanto al calendario como a la composición de las emisiones». Una versión de la formulación actual lleva vigente desde enero de 2024, a pesar de las peticiones intermitentes de los inversores para que se elimine. Bank of America, Goldman Sachs y UBS se encuentran entre otros bancos que están atentos a un posible cambio.
Los observadores también estarán atentos a los puntos de debate del Comité Asesor de Emisión de Deuda del Tesoro, un grupo formado por inversores, operadores y otros participantes del mercado que se reúne con altos funcionarios. Cualquier comentario del comité sobre la capacidad del mercado para seguir absorbiendo mayores ventas de letras podría resultar especialmente significativo. Dado que el endeudamiento federal sigue aumentando y no se ha producido un incremento en las ventas de pagarés y bonos para ayudar a financiarlo, la proporción de pagarés en la deuda pendiente ha aumentado de forma constante, hasta situarse en torno al 22% en septiembre. Esta cifra supera el nivel del 20% que el comité recomendó en 2024 como media a largo plazo.
El equipo de JPMorgan argumentó que reducir las ventas de bonos a largo plazo no sería prudente, dada la magnitud del endeudamiento necesario en los próximos años y los primeros indicios de que la demanda de letras del Tesoro se está estancando. Mientras tanto, las compras de letras con stablecoins, que los responsables del Tesoro han promocionado como una nueva fuente de demanda, aún no se han materializado a gran escala. También podrían darse a conocer nuevas orientaciones sobre las recompras de bonos del Tesoro, después de que las autoridades triplicaran las correspondientes al segmento de 10 a 30 años hasta los 6.000 millones de dólares cada una. La mayoría de los inversores espera que las autoridades se mantengan en esa cantidad de cara al futuro, aunque conservando la opción de modificarla. «Dejar claro que las recompras forman parte del conjunto de herramientas para gestionar la composición por vencimientos de la deuda pendiente» podría reforzar el impacto en el mercado, escribieron en una nota los estrategas de Goldman, liderados por William Marshall.