
Agro ante un nuevo riesgo global: tasas altas, insumos caros y menos margen para reaccionar
La inflación y las tasas altas cambian el escenario del agro: crédito, fertilizantes, energía y granos entran en una etapa de mayor volatilidad global.
Los mercados globales llegaron a octubre de 2026 con una combinación que empieza a modificar el escenario para productores y empresas agropecuarias: inflación persistente, tasas de interés elevadas y menor capacidad de los gobiernos para responder ante nuevas crisis. El fenómeno, advertido por analistas financieros internacionales y reflejado en indicadores de organismos como la FAO, el USDA y el Banco Mundial, importa al agro porque puede trasladarse al costo del crédito, los fertilizantes, la energía, los fletes y los precios de los commodities agrícolas.
Durante décadas, frente a una desaceleración económica o una crisis financiera, los bancos centrales podían bajar rápidamente las tasas y los gobiernos aumentar el gasto. Ese mecanismo hoy encuentra mayores restricciones. Con una inflación que continúa condicionando las decisiones monetarias y una deuda pública elevada en numerosas economías, el margen para utilizar aquellos «colchones» económicos es más reducido. Para las cadenas de valor agroalimentarias, esto supone operar en un mercado donde las oscilaciones financieras pueden permanecer durante más tiempo y trasladarse con mayor velocidad a los costos.
La señal adquiere otra dimensión cuando se observa qué está sucediendo dentro del campo. El Departamento de Agricultura de Estados Unidos (USDA) proyecta que los gastos de producción agrícola estadounidenses alcanzarán US$492.800 millones en 2026, un incremento de 4,5% frente al año anterior. Dentro de esa estructura, fertilizantes, cal y acondicionadores de suelo aumentarían 15,3%, mientras que combustibles y aceites registrarían una suba de 28,8%. Son variables relevantes también para América Latina por su impacto sobre insumos, logística de exportación y competitividad.
Al mismo tiempo, el USDA estima que la deuda del sector agrícola estadounidense alcanzará US$605.100 millones durante 2026, 4,6% por encima de 2025. El dato permite dimensionar por qué una tasa elevada no afecta únicamente a Wall Street. En empresas agrícolas intensivas en capital, el costo financiero incide sobre la compra de insumos, maquinaria, almacenamiento y capital de trabajo. En América Latina, donde las condiciones de financiamiento varían significativamente entre países, la brecha entre empresas con liquidez propia y aquellas dependientes del crédito puede ganar relevancia.
Del crédito al lote: las variables que pueden definir el margen agrícola
El desafío es que los mayores costos financieros no necesariamente llegan acompañados por mejores precios para todos los granos. Según el último reporte de existencias del USDA, al 1° de septiembre Estados Unidos almacenaba 2.100 millones de bushels de maíz, 35% más que un año atrás. En cambio, los stocks de soja disminuyeron 3% y los de trigo 13%. Esa divergencia muestra que cada commodity enfrenta fundamentos propios y que el productor puede encontrarse simultáneamente con costos crecientes y precios internacionales condicionados por una oferta abundante.
Los alimentos, sin embargo, vuelven a mostrar presión. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó que su Índice de Precios de los Alimentos alcanzó 136 puntos en septiembre, con un incremento mensual de 1,5% y una suba interanual de 5,8%. Dentro del indicador, los cereales aumentaron 5,1% respecto de agosto: el trigo avanzó 6,3% y el maíz 5,6%. La combinación de condiciones climáticas, disponibilidad exportable y problemas de transporte volvió así a poner al mercado agrícola en el centro de la discusión inflacionaria.
La energía constituye otra pieza del tablero. Las perspectivas del Banco Mundial para los mercados de commodities habían advertido sobre fuertes presiones provenientes de energía y fertilizantes durante 2026. Para el productor, sus efectos atraviesan prácticamente toda la estructura de costos: gasoil para labores, transporte terrestre, secado, fertilizantes nitrogenados y fletes internacionales. Una suba sostenida puede deteriorar el margen por hectárea incluso cuando los precios FOB de los granos permanezcan relativamente firmes.
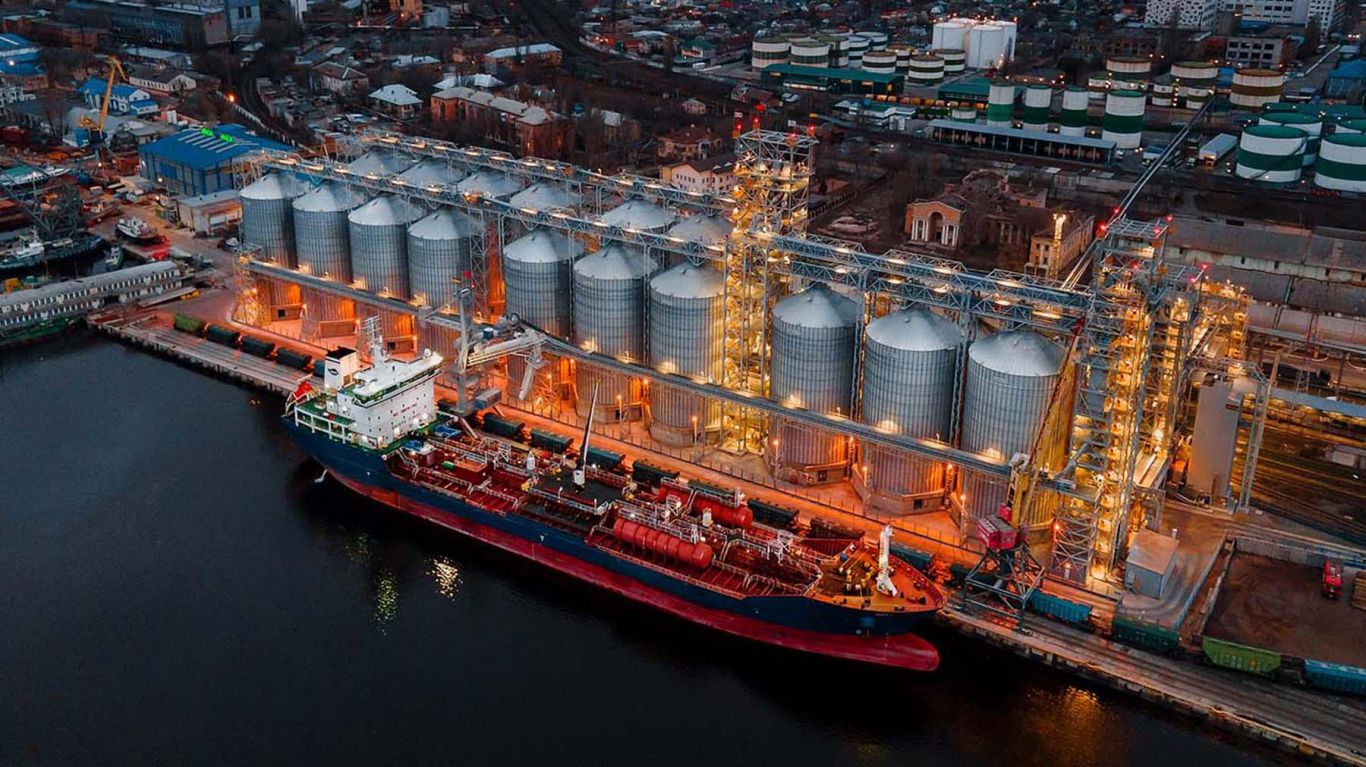
La situación también obliga a observar el comercio mundial. La FAO proyectó recientemente una producción global de cereales de 2.979 millones de toneladas para 2026, 2,1% inferior a la de 2025, mientras que el comercio internacional podría reducirse 3,5%, hasta 505,8 millones de toneladas. Para América Latina, una región con fuerte ventaja comparativa en commodities agrícolas, los movimientos abren oportunidades comerciales pero también elevan la importancia de la infraestructura portuaria y vial, la trazabilidad, las normas fitosanitarias y la eficiencia logística.
América Latina ante un escenario donde producir no alcanza
Brasil, Argentina, México, Paraguay, Uruguay, Chile y el resto de las economías agrícolas regionales enfrentan el fenómeno desde posiciones diferentes. Tipo de cambio, tasas domésticas, disponibilidad de financiamiento, infraestructura y políticas comerciales modifican el resultado final. Un mismo precio internacional puede traducirse en márgenes completamente distintos según el costo financiero, tributario y logístico de cada origen, una cuestión cada vez más relevante para competir con Estados Unidos y otros grandes exportadores.
En ese contexto, el tablero que debería seguir una empresa agropecuaria ya no termina en Chicago. Tasas de la Reserva Federal, rendimiento de los bonos estadounidenses, petróleo, fertilizantes, dólar, fletes y stocks de soja, maíz y trigo se combinan con variables locales como tasas de crédito, monedas y costos de transporte. La agricultura digital y una mayor tecnificación permiten monitorear mejor estos factores, mientras las coberturas comerciales y financieras adquieren importancia como herramientas de administración del riesgo.
También cambia la lógica de inversión. Maquinaria, almacenamiento, riego, agricultura de precisión y proyectos de agregado de valor necesitan financiamiento de mediano y largo plazo. Cuando el dinero permanece caro durante más tiempo, la tasa de retorno exigida a cada inversión aumenta. Para cooperativas, productores y empresas agroexportadoras, la planificación financiera pasa entonces a tener prácticamente el mismo peso que las decisiones agronómicas, particularmente frente a la variabilidad climática y la creciente exigencia de sustentabilidad y trazabilidad.
El nuevo escenario no implica necesariamente una crisis agrícola, pero sí un cambio en las reglas con las que el sector administró buena parte de las últimas décadas. Si los bancos centrales tienen menos margen para bajar rápidamente las tasas y los gobiernos enfrentan mayores restricciones fiscales, las empresas deberán convivir con ciclos potencialmente más volátiles. Para el agro latinoamericano, la respuesta pasará por productividad, resiliencia, diversificación de mercados, control de costos, financiamiento eficiente y mayor valor agregado. Para el productor no será únicamente cuánto pueden valer la soja, el maíz o el trigo. También deberá calcular cuánto cuesta financiar cada hectárea, qué proporción del margen absorben los insumos y la logística y cuánto riesgo está dispuesto a mantener sin cobertura. En un mercado mundial con menos amortiguadores económicos, conocer esas variables puede convertirse en una ventaja competitiva tan importante como alcanzar un buen rendimiento en el lote.