
Brasil produce soja 494 dólares más barato por hectárea que Estados Unidos y desafía a la región
Un estudio revela que el costo total promedio de producción alcanzó los 1.522 dólares por hectárea en Estados Unidos frente a 1.028 en Brasil. La diferencia no se explica por fertilizantes o agroquímicos más baratos, sino por los costos de la tierra y los gastos estructurales, una ventaja que plantea desafíos de competitividad para Argentina, Paraguay y Uruguay en un mercado cada vez más condicionado por China.
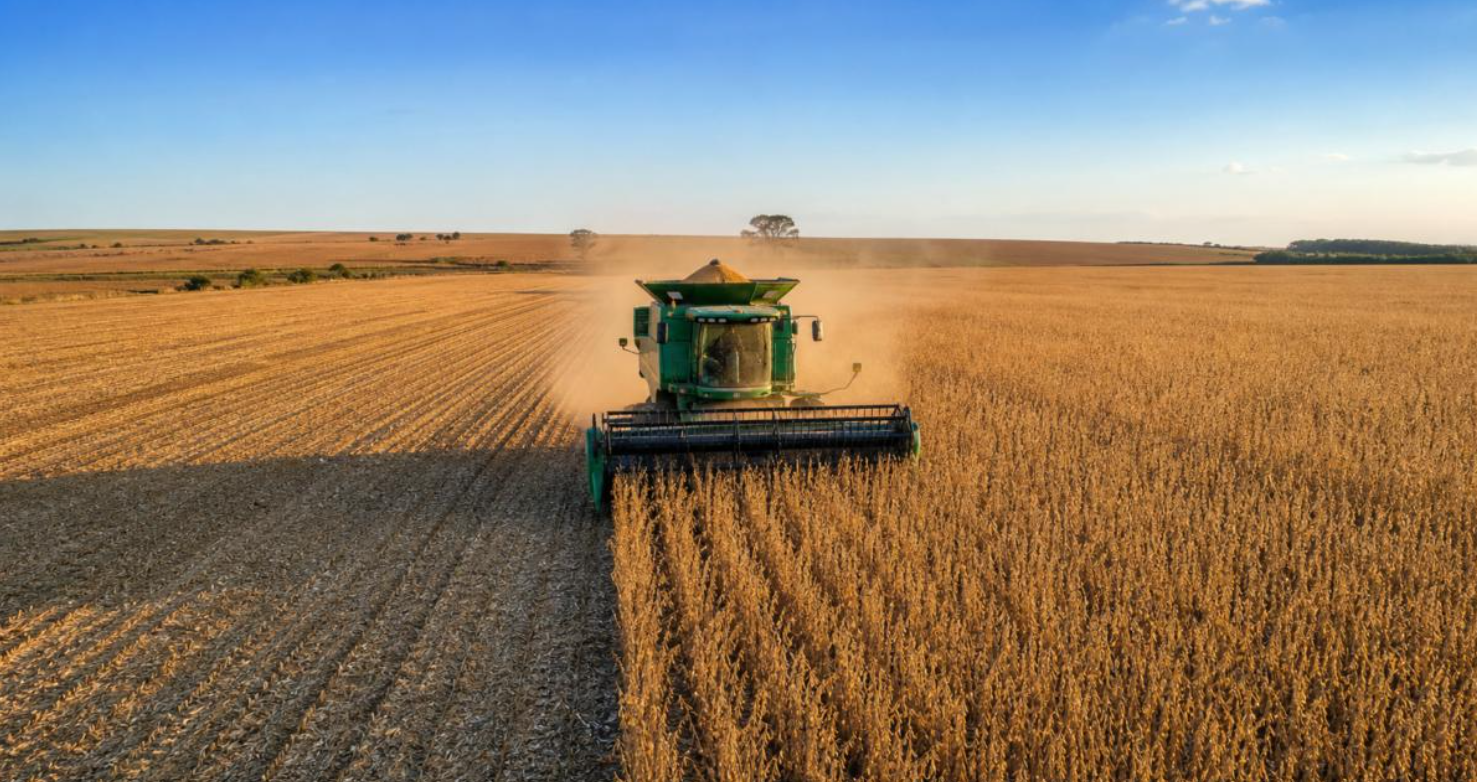
Un estudio publicado por farmdoc daily reveló que producir soja en Brasil costó considerablemente menos que en Estados Unidos entre 2020 y 2024. La investigación, elaborada por Julio Bellodi Cortarelli, Grant Gardner y Joana Colussi, comparó nueve establecimientos agrícolas representativos de ambos países para identificar las causas de esa diferencia. Los resultados importan para toda América Latina: Brasil mantiene una ventaja estructural que plantea desafíos de competitividad para Argentina, Paraguay y Uruguay en un mercado internacional cada vez más condicionado por China.
Según el análisis, basado en información de la red internacional agri benchmark, el costo total promedio de producción alcanzó aproximadamente 1.522 dólares por hectárea en Estados Unidos, frente a 1.028 en Brasil. La diferencia, cercana a 494 dólares por hectárea, no se explica principalmente por fertilizantes o agroquímicos más baratos. Por el contrario, el trabajo identifica a los costos de la tierra y otros gastos estructurales como los factores decisivos. La investigación incluyó cuatro establecimientos brasileños, tres ubicados en Mato Grosso y uno en Paraná, y cinco explotaciones estadounidenses. Los rendimientos promedio fueron relativamente similares: 3.430 kilos por hectárea en Brasil y 3.700 en Estados Unidos. Sin embargo, esa diferencia productiva no alcanzó para compensar la brecha de costos.
Uno de los principales hallazgos aparece al analizar los costos directos. Los establecimientos brasileños registraron un promedio aproximado de 539 dólares por hectárea, mientras que los estadounidenses alcanzaron 494. En fertilizantes, Brasil gastó 210 dólares por hectárea, frente a 141 en Estados Unidos. Los investigadores explican que los suelos del Cerrado requieren importantes aportes de nutrientes y que Brasil depende considerablemente de las importaciones: adquiere en el exterior alrededor del 72% de sus fosfatos y el 96% de la potasa utilizada. La volatilidad internacional también dejó su huella. Tras la invasión rusa de Ucrania, los fertilizantes registraron fuertes aumentos que impactaron sobre las campañas agrícolas. En Brasil, los costos alcanzaron aproximadamente 371 dólares por hectárea en 2023, mientras que en Estados Unidos el máximo se produjo en 2022, con 193. Para 2024, los valores descendieron a 205 y 151 por hectárea, respectivamente.
Los agroquímicos también mostraron diferencias significativas. Según farmdoc daily, los establecimientos brasileños destinaron en promedio 200 dólares por hectárea a herbicidas, fungicidas e insecticidas, frente a 138 en Estados Unidos. Las condiciones tropicales, la elevada humedad y la ausencia de inviernos rigurosos favorecen una mayor presión de plagas y enfermedades. A esto se agregan los costos logísticos para transportar productos importados hacia regiones agrícolas alejadas de los puertos, especialmente en el centro-oeste brasileño. En semillas, la relación se invierte: los productores estadounidenses gastaron aproximadamente 163 dólares por hectárea, frente a 106 en Brasil. El estudio vincula esta diferencia con los paquetes biotecnológicos utilizados, los derechos de propiedad intelectual y las características de cada mercado semillero. Sin embargo, el costo brasileño prácticamente se duplicó durante el período analizado, al pasar de unos 67 dólares por hectárea en 2020 a 143 en 2024.
La dimensión comercial amplifica la importancia de estos resultados. De acuerdo con cifras del Departamento de Agricultura de Estados Unidos citadas por los investigadores, Brasil concentró el 42% de la producción mundial de soja en la campaña 2025/26, mientras que Estados Unidos representó el 27%. Además, las exportaciones brasileñas alcanzaron un récord de 115 millones de toneladas, equivalentes al 61% del comercio mundial, frente a 41,4 millones de toneladas estadounidenses. La creciente participación de China como comprador de soja brasileña refuerza este posicionamiento. Según pudo reconstruir este medio a partir de fuentes del sector, los exportadores de la región ya están revisando sus estructuras de costos para evaluar cómo competir con la oferta brasileña en los próximos ciclos.
Para Argentina, el desafío presenta características particulares. Su industria aceitera constituye una plataforma estratégica para exportar harina y aceite de soja, aunque las retenciones, las condiciones de financiamiento, la infraestructura y los costos logísticos influyen sobre su competitividad. Paraguay y Uruguay, por su parte, participan del comercio regional con estructuras productivas y comerciales diferentes. Estas variables no fueron medidas por el estudio estadounidense, pero sus conclusiones ofrecen una referencia para evaluar cómo los costos internos condicionan la capacidad exportadora sudamericana. La investigación también advierte que la ventaja brasileña no está garantizada frente a las crisis internacionales. Durante 2023, cuando los costos de los insumos alcanzaron niveles elevados, la diferencia total respecto de Estados Unidos se redujo a aproximadamente 175 dólares por hectárea. En los demás años analizados, superó los 494 dólares por hectárea. Esto demuestra que los precios internacionales de fertilizantes, agroquímicos y otros insumos pueden modificar rápidamente las condiciones de competencia, incluso cuando existen ventajas estructurales vinculadas al valor de la tierra.
Para América Latina, el debate va más allá de producir más toneladas. La eficiencia en el uso de fertilizantes, la agricultura de precisión, la infraestructura logística y el agregado de valor industrial aparecen como herramientas para fortalecer la competitividad. La relación comercial con China, la diversificación de mercados y las exigencias ambientales internacionales también forman parte de un escenario que obliga a productores, empresas y gobiernos a observar tanto los costos internos como los movimientos de sus principales competidores.