
Brasil va por una cosecha récord de maíz, pero el avance del etanol amenaza sus exportaciones
El país proyecta 148 millones de toneladas para la campaña 2026/27, aunque la expansión de la industria del etanol eleva el consumo interno mientras la safrinha muestra señales de desaceleración. El escenario también impacta en Argentina y en los países latinoamericanos importadores.
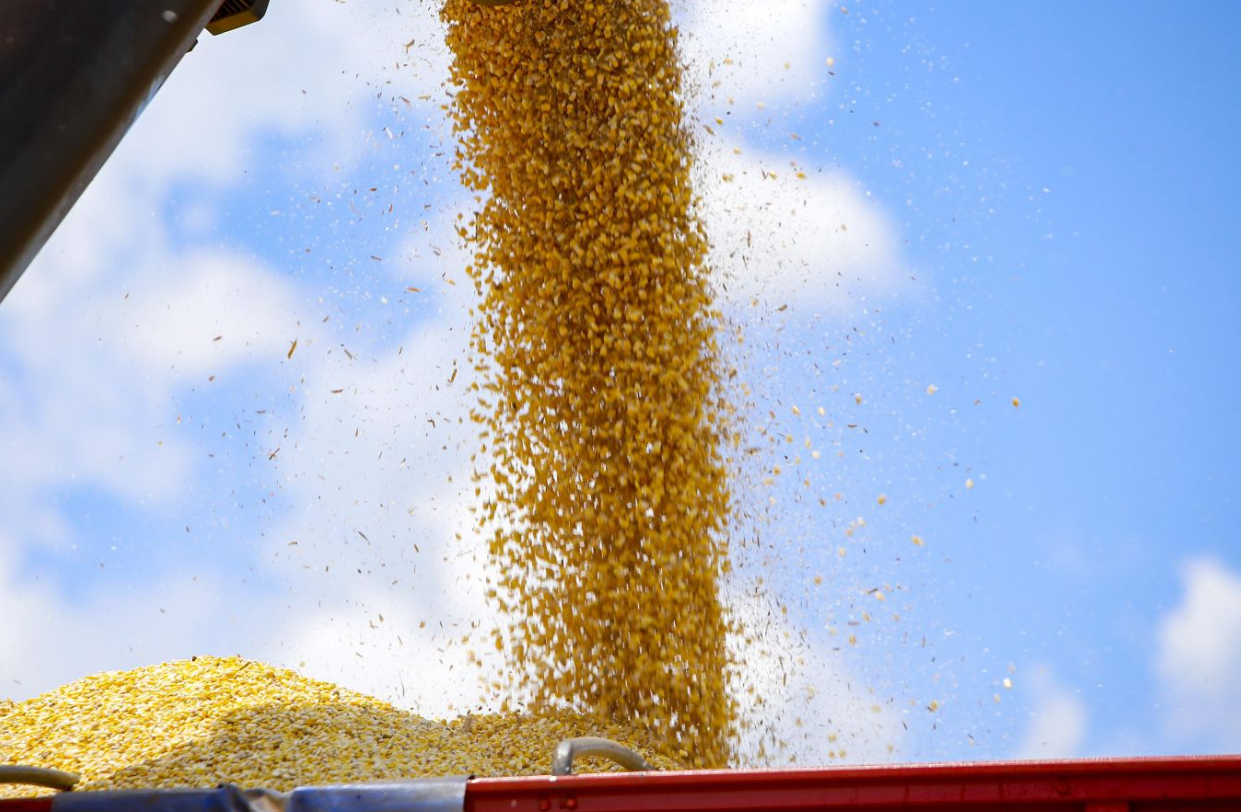
Brasil se encamina hacia una producción récord de 148 millones de toneladas de maíz en la campaña 2026/27, según las proyecciones de la Compañía Nacional de Abastecimiento (Conab). La cifra representa un crecimiento interanual del 2,4%, aunque detrás del aumento aparece un cambio relevante para el comercio agrícola: la expansión de la industria del etanol está elevando el consumo interno mientras la segunda cosecha, principal fuente de exportaciones, muestra señales de desaceleración. El escenario también interesa a Argentina, Paraguay y los países latinoamericanos importadores de maíz, según un informe difundido por AgroLatam.
El crecimiento brasileño se apoyó durante más de dos décadas en un modelo productivo que permitió obtener dos cosechas sobre una misma superficie agrícola. Después de recolectar soja, los productores siembran maíz de segunda, conocido como safrinha, generalmente entre enero y marzo. A comienzos de siglo, este sistema representaba apenas el 15% de la producción nacional de maíz. En la campaña 2024/25 alcanzó un máximo del 80%, de acuerdo con las estadísticas de Conab. Para 2026/27, su participación proyectada se ubica alrededor del 76,5%.
El principal interrogante ya no es solamente cuánto maíz puede producir Brasil, sino cuánto estará disponible para vender al exterior. Las proyecciones oficiales anticipan que la segunda cosecha crecería apenas 0,4% en 2026/27, pese al aumento de la producción nacional. Otro indicador muestra la desaceleración: la superficie destinada a maíz de segunda equivale actualmente a cerca del 37% del área sembrada con soja, una relación que permanece relativamente estable desde hace varias campañas, después de haber alcanzado un máximo cercano al 39% en 2021/22.
La estabilidad de esa relación no significa que Brasil haya dejado de ampliar su superficie maicera. El crecimiento del área sojera todavía permite incorporar nuevas hectáreas de segunda cosecha, pero la expansión del sistema de doble cultivo perdió parte del impulso que caracterizó a las décadas anteriores. En este contexto, los aumentos de rendimiento adquieren mayor importancia. La genética, el manejo de la fertilización, la sanidad y las fechas de siembra serán factores determinantes, especialmente en regiones donde el maíz depende de una ventana climática ajustada después de la cosecha de soja.
La transformación más importante también ocurre fuera de los lotes. Según cifras del Departamento de Agricultura de Estados Unidos (USDA), Brasil pasó de utilizar menos de un millón de toneladas de maíz para producir etanol en 2017 a 21,4 millones de toneladas en 2025. Mato Grosso concentró el 63% del volumen nacional procesado para ese destino durante el último año. El crecimiento de las plantas industriales, acompañado por la comercialización de coproductos destinados a alimentación animal y aceite de maíz, incorporó una demanda que compite directamente con los compradores internacionales.
Las estimaciones de Conab reflejan esa presión sobre la oferta comercial. Para 2026/27, el consumo interno brasileño sería 15% superior al registrado dos campañas atrás, mientras las exportaciones aumentarían solamente 3% durante el mismo período. Esto no implica una caída absoluta de los embarques, sino una diferencia creciente entre la expansión de la demanda doméstica y la capacidad de colocar mayores volúmenes en el exterior. Para los productores brasileños, la industria del etanol representa un nuevo destino comercial; para los exportadores, significa competir por una porción mayor de la cosecha.
La evolución del mercado brasileño tiene consecuencias directas sobre Argentina, otro de los principales proveedores internacionales de maíz. Las proyecciones del USDA indican que Brasil y Argentina representarían conjuntamente cerca del 40% de las exportaciones mundiales en 2026/27, una participación similar a la estimada para Estados Unidos. Sin embargo, ambos países sudamericanos presentan estructuras comerciales diferentes: Brasil incrementa su industrialización doméstica, mientras Argentina continúa destinando una proporción considerablemente mayor de su cosecha al mercado externo.
En Argentina, las exportaciones de maíz alcanzaron niveles récord durante 2025/26 y representan aproximadamente el 70% de la producción, según los datos comerciales considerados por USDA. Esa elevada proporción deja un margen limitado para aumentar embarques sin incrementar previamente la cosecha. En Paraguay, donde el maíz también forma parte de sistemas de rotación con soja, la evolución de la demanda brasileña puede modificar oportunidades de comercialización regional, aunque su efecto dependerá de los precios relativos, los costos logísticos y las condiciones de acceso a cada mercado.
Para compradores de México, Colombia, Perú y otros mercados latinoamericanos, la disponibilidad exportable de Brasil es una variable relevante en la negociación de suministros. Un crecimiento más lento de los embarques brasileños podría favorecer la competencia de otros orígenes, particularmente Estados Unidos y Argentina. Sin embargo, no determina por sí solo un aumento de precios: las cotizaciones internacionales también responden a las existencias mundiales, el comportamiento de la demanda, los fletes, los tipos de cambio y las perspectivas de producción de los principales países exportadores.
El clima será otro factor decisivo. Aunque la siembra de soja brasileña comenzó sin las grandes interrupciones inicialmente temidas, la safrinha 2027 todavía debe implantarse. Una cosecha tardía de soja podría desplazar la siembra del maíz fuera de las fechas más favorables y aumentar la exposición a sequías o heladas. La evolución de El Niño agrega incertidumbre, pero todavía no permite anticipar pérdidas concretas de rendimiento. Para productores y operadores comerciales, el calendario de cosecha de soja y la implantación del maíz de segunda serán indicadores fundamentales durante los próximos meses.