
Fertilizantes en baja: la señal de Estados Unidos que sigue el agro de América Latina
Seis de los ocho principales fertilizantes comercializados en Estados Unidos registraron caídas en septiembre, con la urea y la potasa entre los más afectados, aunque siete de ellos continúan más caros que hace un año y la región depende de las importaciones para abastecerse.
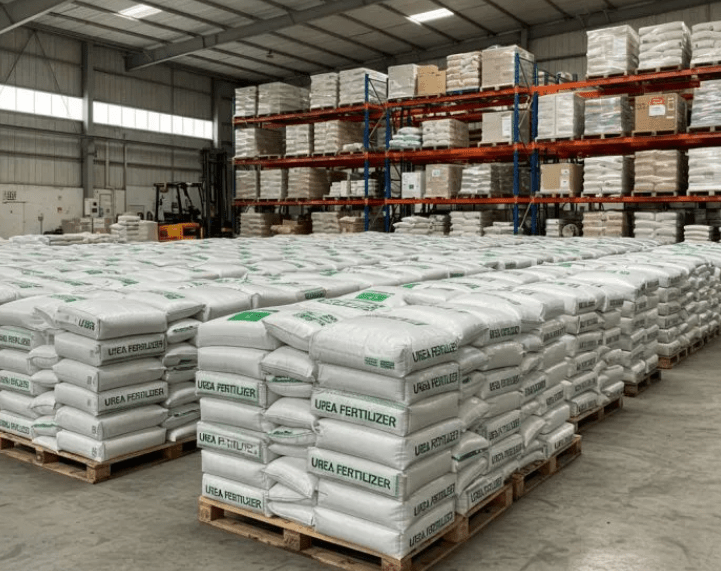
Durante la primera semana completa de septiembre de 2026, seis de los ocho principales fertilizantes comercializados en Estados Unidos registraron bajas frente al mes anterior, aunque sin movimientos superiores al 5%, y la urea, la potasa y varios nitrogenados profundizaron la corrección observada después de los máximos alcanzados durante el año, según informó AgroLatam. El dato importa para América Latina porque numerosos sistemas productivos de la región dependen de fertilizantes importados y están expuestos a las variaciones del mercado internacional, y la pregunta ahora es si esta tendencia puede trasladarse a los costos que enfrentan los productores latinoamericanos.
La urea se ubicó en 658 dólares por tonelada, mientras que la potasa alcanzó los 494 dólares, el 10-34-0 los 717 y el amoníaco anhidro los 938, y entre los fertilizantes líquidos el UAN28 cotizó en 430 dólares y el UAN32 en 457, mientras que el DAP y el MAP fueron los únicos nutrientes con leves aumentos mensuales hasta 923 y 962 dólares respectivamente. Más relevante todavía es observar el recorrido del año, ya que la urea había llegado a 866 dólares en abril y el anhidro a 1.118 en mayo, lo que muestra cuánto se descomprimieron algunos segmentos del mercado desde los máximos de 2026. La comparación interanual, sin embargo, muestra un escenario menos favorable, porque siete de los ocho fertilizantes continúan más caros que hace un año: el anhidro registra el mayor incremento con 22%, el 10-34-0 sube 8%, el DAP 7% y el MAP 5%, mientras que la urea y el UAN28 están 4% por encima de septiembre de 2025 y la potasa presenta un aumento del 1%, y solamente el UAN32 se encuentra por debajo del año anterior con una caída del 5%. Esto significa que la reciente corrección todavía no alcanza para revertir completamente la presión que los nutrientes vienen ejerciendo sobre los costos agrícolas.
Una baja en Estados Unidos no significa automáticamente fertilizantes más baratos en América Latina, ya que entre la referencia internacional y el precio que finalmente paga el productor aparecen variables determinantes como los fletes marítimos, la logística terrestre, la disponibilidad regional, el tipo de cambio, los impuestos, el financiamiento y los márgenes de comercialización, por lo que el comportamiento estadounidense debe interpretarse principalmente como una señal dentro de un mercado global. Para países con elevada dependencia de importaciones la evolución internacional puede abrir oportunidades de compra, pero su impacto final dependerá también de los costos de internación y de las condiciones particulares de cada mercado. Para productores y empresas agropecuarias, además, el precio nominal del fertilizante cuenta solamente una parte de la historia, y una de las relaciones más importantes es cuántas toneladas de maíz, soja, trigo u otro cultivo son necesarias para adquirir una tonelada de fertilizante, porque una caída de la urea puede perder atractivo si simultáneamente retrocede el precio del grano, mientras que una mejora de los commodities agrícolas puede aumentar la capacidad de compra incluso sin grandes bajas de los insumos, y la relación insumo-producto se convierte así en una referencia central para definir márgenes, presupuestos y estrategias de compra.
La corrección observada durante los últimos meses convive con un escenario internacional todavía incierto, ya que las tensiones geopolíticas, una oferta ajustada y posibles dificultades de abastecimiento mantienen abierto el riesgo de precios elevados durante 2027. Para América Latina, donde buena parte de la producción agrícola depende de nutrientes provenientes del mercado internacional, el desafío trasciende el precio de una semana, y diversificar proveedores, anticipar necesidades, mejorar la logística de importación y evaluar oportunidades comerciales puede resultar decisivo para reducir la exposición a futuros episodios de volatilidad. También aumenta la importancia de producir más eficientemente con cada unidad de nutriente aplicada, y la agricultura de precisión, el análisis de suelos, la fertilización variable y las tecnologías para mejorar la eficiencia de uso de nutrientes adquieren una dimensión tanto agronómica como económica, porque frente a fertilizantes estructuralmente más caros que años atrás la competitividad no dependerá exclusivamente de conseguir un menor precio de compra sino de optimizar dosis, momento y localización de las aplicaciones. El mercado deja así una señal que América Latina deberá seguir durante los próximos meses, ya que los fertilizantes retrocedieron desde algunos de los máximos registrados en 2026 pero siete de los ocho nutrientes analizados permanecen por encima de sus niveles de un año atrás, y la clave será observar si la corrección internacional logra sostenerse y cuánto termina trasladándose a los precios locales. Para el productor, más que intentar anticipar el piso del mercado, el desafío será evaluar conjuntamente fertilizantes, commodities, logística, financiamiento y relación insumo-producto antes de definir su estrategia de compra.