
Granos en Chicago: el maíz y el trigo repuntan, pero la soja cae pese a la demanda exportadora
El maíz y el trigo subieron en la plaza estadounidense impulsados por compras técnicas y el reposicionamiento de los operadores, mientras la soja retrocedió por la presión vendedora y el avance de una cosecha récord en Brasil. Las cifras del USDA mostraron una demanda internacional heterogénea.
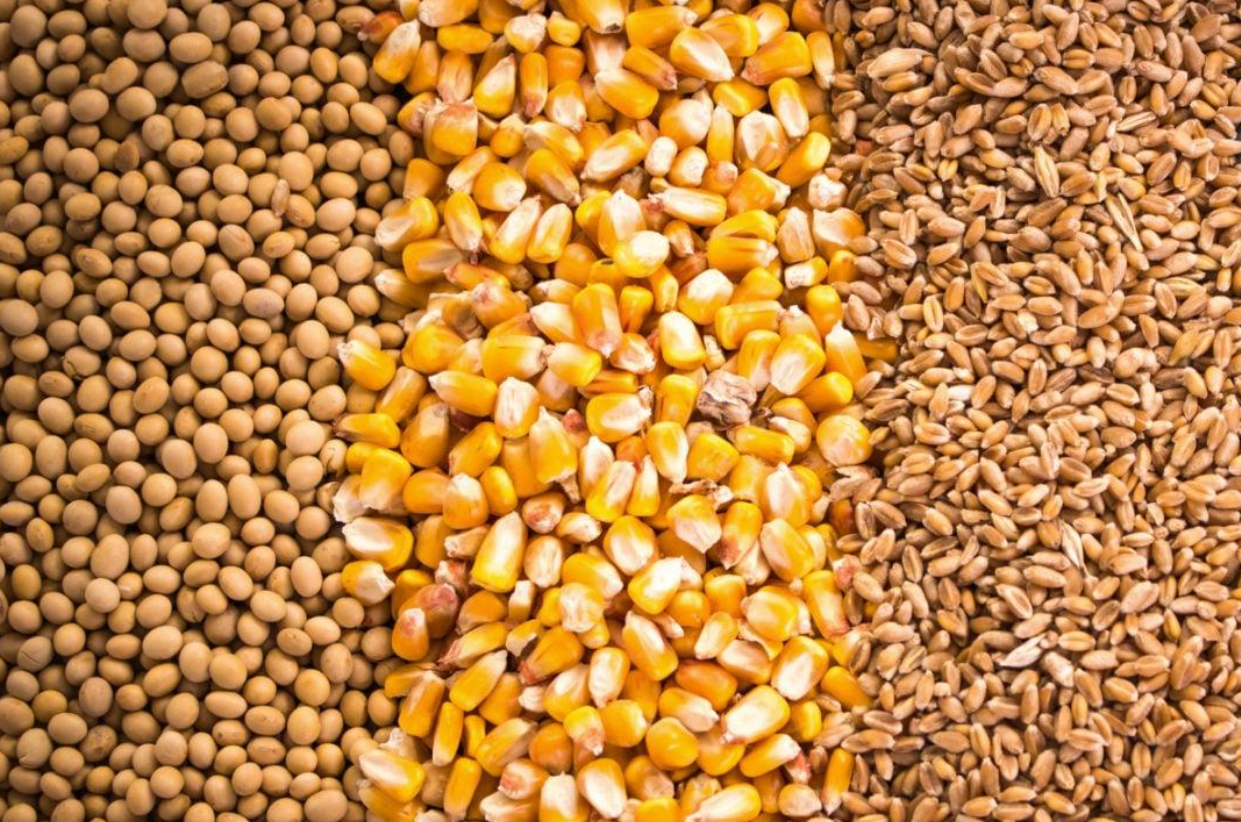
El mercado de granos de Chicago cerró con subas en maíz y trigo, mientras la soja profundizó sus pérdidas, en una jornada marcada por operaciones técnicas y nuevas cifras de exportación de Estados Unidos. Los datos semanales del Departamento de Agricultura estadounidense (USDA) mostraron una demanda internacional heterogénea, con México y Colombia entre los destinos relevantes. La divergencia importa para América Latina, porque modifica las referencias internacionales de precios y las condiciones de competencia de sus exportadores agroalimentarios, según un informe difundido por AgroLatam.
La recuperación del maíz respondió principalmente a compras técnicas después de las pérdidas de la jornada previa, mientras el trigo encontró respaldo en el reposicionamiento de los operadores y la atención sobre el mar Negro. La soja, en cambio, continuó bajo presión vendedora, incluso después de conocerse nuevas operaciones comerciales. El contraste revela que una mayor demanda física no siempre se traduce inmediatamente en precios más altos: también intervienen las expectativas de cosecha, la disponibilidad mundial y las posiciones financieras en los mercados de futuros.
El maíz para entrega en diciembre avanzó hasta aproximadamente USD 172,83 por tonelada, mientras la posición marzo alcanzó USD 178,14 por tonelada. Según el informe semanal del USDA correspondiente al período finalizado el 12 de noviembre, las ventas externas estadounidenses totalizaron alrededor de 1,63 millones de toneladas, aunque las correspondientes a la campaña anterior disminuyeron 45% frente a la semana previa. Esta combinación de recuperación bursátil y desaceleración comercial obliga a distinguir entre un rebote técnico de corto plazo y una mejora sostenida de los fundamentos. Los embarques de maíz estadounidense alcanzaron aproximadamente 942.400 toneladas, un volumen 17% superior al promedio de las cuatro semanas anteriores. México, Colombia, Corea del Sur, Japón y Arabia Saudita encabezaron los destinos. Además, Corea del Sur adquirió unas 63.500 toneladas para entregas previstas entre diciembre y enero. Estos movimientos confirman la importancia de la demanda asiática y latinoamericana para Estados Unidos, aunque los exportadores sudamericanos deben evaluar también los diferenciales FOB, los fletes marítimos y la disponibilidad portuaria antes de determinar su competitividad.
El trigo registró una recuperación más pronunciada. El contrato marzo de Chicago avanzó hasta USD 218,62 por tonelada, mientras el trigo duro de Kansas alcanzó USD 235,34 por tonelada. El USDA informó ventas semanales cercanas a 345.700 toneladas, un incremento del 89% respecto de la semana anterior, aunque todavía 24% inferior al promedio de cuatro semanas. Los embarques llegaron a 381.000 toneladas, con Filipinas, Indonesia, Taiwán, México y Japón como principales compradores. La abundancia de oferta internacional continúa limitando las posibilidades de una recuperación sostenida.
La soja mostró el comportamiento más débil de la jornada. La posición enero retrocedió hasta USD 443,76 por tonelada, pese a que las ventas externas estadounidenses alcanzaron aproximadamente 1,50 millones de toneladas, un crecimiento semanal del 30%. Los embarques sumaron 1,84 millones de toneladas, con China, México, España, Egipto y Turquía entre los principales destinos. El USDA también recibió la notificación de una operación por unas 201.400 toneladas destinadas a México. Sin embargo, las ventas permanecieron 25% por debajo del promedio de las cuatro semanas anteriores.
El factor sudamericano agregó presión sobre las expectativas. La consultora brasileña AgRural elevó su proyección de producción de soja de Brasil para 2026/27 a aproximadamente 182,8 millones de toneladas, lo que representaría un récord si se concreta. La revisión implicó un incremento cercano a 2,4 millones de toneladas respecto de su estimación anterior. Para Argentina, Paraguay, Uruguay y otros participantes de la cadena sojera, una cosecha brasileña de semejante magnitud podría intensificar la competencia comercial y condicionar las primas de exportación, especialmente durante los períodos de mayor ingreso de mercadería.
La relación comercial entre China y Estados Unidos constituye otra variable decisiva. Las compras chinas de soja estadounidense siguen expuestas a decisiones de política comercial y a compromisos bilaterales, además de la demanda de las empresas procesadoras. Un aumento de las adquisiciones estatales no garantiza por sí solo una expansión sostenida de las importaciones comerciales. Para los exportadores latinoamericanos, esta situación refuerza la importancia de diversificar destinos, mejorar la trazabilidad y preservar ventajas competitivas en logística, calidad y costos.
El componente climático también merece atención. La Administración Nacional Oceánica y Atmosférica de Estados Unidos (NOAA) anticipó precipitaciones de hasta aproximadamente 19 milímetros o más en sectores del centro del país durante los días siguientes, junto con temperaturas superiores a las normales en buena parte del Medio Oeste hacia fines de noviembre. Al mismo tiempo, el monitor estadounidense de sequía identificó condiciones extremas en áreas del sur y focos de déficit hídrico en estados agrícolas. La variabilidad climática continúa siendo un factor de riesgo para la oferta y la volatilidad de los commodities agrícolas.
Para América Latina, la principal conclusión no está únicamente en las variaciones diarias de Chicago, sino en la interacción entre producción, demanda y competitividad exportadora. La abundancia potencial de soja brasileña, la demanda de maíz estadounidense y la recuperación del trigo configuran un escenario de oportunidades desiguales. La gestión comercial, el financiamiento, la infraestructura logística y la diversificación de mercados serán determinantes para capturar valor agregado y fortalecer la resiliencia de las cadenas agroalimentarias regionales frente a los cambios del comercio mundial.