Logística de fertilizantes: las disrupciones que amenazan el abastecimiento global hacia 2027
Las interrupciones del transporte marítimo en Oriente Medio, los problemas de infraestructura ferroviaria y fluvial en Estados Unidos y los cuellos de botella portuarios en América Latina redefinen el suministro de nutrientes y ponen en riesgo la planificación de las campañas agrícolas del próximo año.
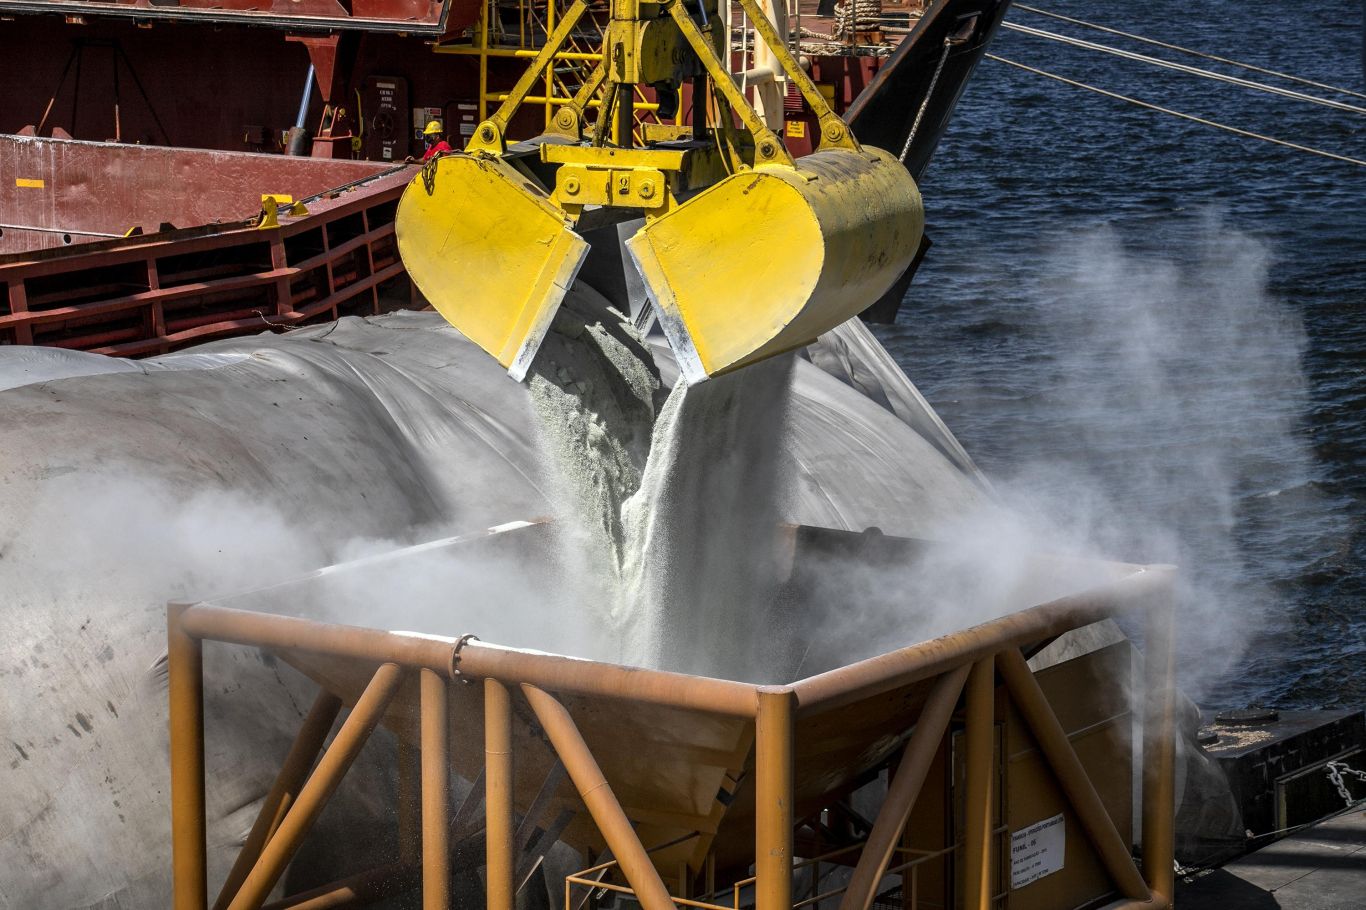
La logística mundial de fertilizantes enfrenta un escenario de mayores dificultades operativas y comerciales, después de que las interrupciones del transporte marítimo en Oriente Medio se combinaran con problemas de infraestructura, costos energéticos y cambios en los flujos internacionales de abastecimiento. La situación afecta a fabricantes, importadores y distribuidores, y adquiere especial importancia para Estados Unidos, Brasil, México, Argentina, Colombia, Chile y Perú, donde la disponibilidad oportuna de nutrientes resulta decisiva para la planificación de las campañas agrícolas de 2027.
El problema ya no se limita al precio internacional de la urea, los fosfatos o el potasio. La capacidad de transportar los fertilizantes desde los centros industriales hasta las regiones productivas se convirtió en una variable estratégica. Los embarques pueden enfrentar mayores costos de seguros, modificaciones de rutas, congestión portuaria y demoras en el transporte terrestre. Para los productores, esto significa que una cotización competitiva en origen no necesariamente garantiza que el producto llegue a tiempo o con un costo final conveniente.
La dimensión del riesgo quedó expuesta en los datos de la Asociación Internacional de Fertilizantes, que identifica al estrecho de Ormuz como una ruta vinculada con el 34% del comercio mundial de urea, el 23% del amoníaco, el 18% de los fosfatos amónicos y el 49% del azufre. Estos porcentajes corresponden a la participación comercial de países situados en esa región, no a pérdidas efectivamente registradas. Sin embargo, muestran por qué las restricciones marítimas pueden trasladarse a mercados agrícolas muy alejados del conflicto. Las alteraciones del tránsito redujeron la previsibilidad de los embarques y elevaron la importancia de los inventarios. Incluso cuando algunas operaciones comenzaron a recuperarse, la normalización dependió de factores adicionales: disponibilidad de buques, seguros marítimos, condiciones de seguridad y capacidad de las instalaciones industriales.
En Estados Unidos, la discusión tiene otra dimensión. Una parte considerable del abastecimiento de fertilizantes depende de ferrocarriles, terminales de almacenamiento y transporte fluvial, especialmente para conectar centros de importación y producción con el interior agrícola. Las interrupciones ferroviarias, las restricciones de capacidad y las variaciones en los niveles de los ríos pueden modificar los tiempos de entrega. El sistema del Mississippi resulta especialmente relevante por su conexión con el movimiento de insumos hacia importantes regiones productoras. La infraestructura estadounidense también enfrenta decisiones empresariales y regulatorias que podrían modificar la organización del transporte ferroviario, como el proceso de evaluación de la propuesta de integración entre grandes operadores, bajo supervisión de la Surface Transportation Board, que constituye un ejemplo de cómo la estructura del sector puede influir en el debate sobre competencia, capacidad y servicios.
Brasil ofrece una de las señales más concretas de la exposición latinoamericana. Según la Asociación Nacional para la Difusión de Abonos, entre enero y julio las entregas de fertilizantes al mercado brasileño alcanzaron 22,98 millones de toneladas, una caída interanual del 8,8%. En el mismo período, las importaciones de fertilizantes intermedios totalizaron 21,23 millones de toneladas, un 7,6% menos. La diferencia entre ambos indicadores es importante: las entregas reflejan movimientos hacia el mercado interno, mientras que las importaciones corresponden a ingresos desde el exterior. En Brasil, la dependencia de proveedores internacionales se combina con extensas distancias entre los puertos y las regiones agrícolas. Paranaguá recibió 5,40 millones de toneladas de fertilizantes intermedios durante los primeros siete meses del año. El transporte posterior hacia Mato Grosso, Goiás, Paraná y otras zonas productivas agrega costos y necesidades de coordinación. Las dificultades de financiamiento de los productores y el encarecimiento del azufre también condicionan la actividad, por lo que no sería correcto atribuir toda la reducción de entregas exclusivamente a la logística.
México presenta una situación diferente porque busca ampliar su capacidad de producción nacional. Petróleos Mexicanos informó que durante el año previo produjo 975.000 toneladas de fertilizantes, un crecimiento del 21% respecto del año anterior. Ese volumen incluyó fertilizantes nitrogenados, fosfatados y urea. La recuperación industrial puede contribuir a reducir determinadas necesidades de abastecimiento externo, aunque la disponibilidad efectiva depende de la capacidad operativa, las materias primas, la distribución y la composición de la demanda agrícola.
En Argentina, la producción local de urea representa una ventaja relativa frente a países que dependen casi exclusivamente de importaciones. Sin embargo, el abastecimiento nacional también necesita complementar su oferta con fertilizantes importados, especialmente en determinados segmentos. La operatoria portuaria, los costos de transporte hacia el interior y los momentos de mayor demanda de trigo y maíz condicionan la planificación comercial. Contar con producción nacional no elimina la exposición a los precios internacionales ni a los problemas de distribución.
Para Colombia, el desafío está vinculado con la llegada de fertilizantes importados y su posterior distribución hacia regiones productoras con condiciones geográficas y logísticas diversas. El transporte terrestre puede representar una proporción importante del costo final en determinados destinos. Por eso, una alteración del comercio internacional no necesariamente afecta a todos los agricultores de la misma manera: el impacto depende del tipo de nutriente, el proveedor, el punto de ingreso y la distancia hasta la explotación.
Chile presenta otra estructura de demanda, con fuerte presencia de fruticultura, vitivinicultura y agricultura intensiva. En estos sistemas, la oportunidad de aplicación y la disponibilidad de formulaciones específicas pueden ser tan importantes como el precio por tonelada. Las variaciones de los fletes internacionales y los costos de distribución pueden trasladarse a explotaciones orientadas a mercados externos, donde los márgenes también están condicionados por exigencias de calidad, costos laborales y competitividad exportadora.
En Perú, la logística de fertilizantes conecta las importaciones y los canales comerciales con sistemas agrícolas muy diferentes. La agroexportación costera requiere abastecimiento planificado para cultivos intensivos, mientras que numerosas explotaciones de la sierra enfrentan mayores desafíos de distribución territorial. La disponibilidad en un puerto no equivale automáticamente a disponibilidad en el campo. Esta distinción resulta especialmente importante cuando los costos de transporte y financiamiento aumentan o cuando los distribuidores necesitan inmovilizar capital en inventarios.
Las diferencias regionales también se reflejan en el comportamiento de los nutrientes. La urea está estrechamente relacionada con el mercado del gas natural y la capacidad industrial de los principales exportadores. Los fertilizantes fosfatados dependen, entre otros factores, de la disponibilidad de azufre y de las condiciones comerciales de los países productores. El potasio, por su parte, presenta una geografía de suministro distinta, pero continúa expuesto a costos ferroviarios, marítimos y portuarios. Cada mercado requiere, por lo tanto, una evaluación específica.
El Banco Mundial proyectó un aumento superior al 30% en su índice internacional de precios de fertilizantes durante el año. Sin embargo, los datos más recientes muestran una evolución diferente a la registrada durante los meses de mayor tensión: el índice alcanzó 208,7 puntos en abril y descendió a 147 en septiembre, una reducción del 29,6% desde aquel máximo. Para 2027, el organismo había anticipado una posible caída cercana al 25% en el precio de la urea, condicionada a la recuperación de las exportaciones de Oriente Medio y a menores costos energéticos. La moderación reciente de los precios no garantiza que continúe en 2027, especialmente si persisten las restricciones marítimas y los problemas de abastecimiento.
Para los importadores y distribuidores, el principal desafío será combinar diversificación de proveedores, contratos de transporte, capacidad de almacenamiento y financiamiento comercial. Comprar anticipadamente puede reducir determinados riesgos de entrega, pero también implica costos financieros y exposición a cambios de precios. Del mismo modo, aumentar inventarios sin evaluar la demanda puede trasladar mayores costos a la cadena. La estrategia más eficiente dependerá de la situación de cada mercado y del calendario de aplicación de nutrientes.
Hacia 2027, la seguridad del abastecimiento de fertilizantes dependerá tanto de la producción mundial como de la capacidad de movilizarla. Estados Unidos deberá seguir de cerca sus corredores ferroviarios y fluviales, mientras que América Latina enfrentará desafíos diferenciados según su infraestructura, capacidad industrial y dependencia externa. La cooperación comercial, la inversión logística y una mayor transparencia de los mercados pueden contribuir a reducir vulnerabilidades. El objetivo no será únicamente conseguir fertilizantes a precios competitivos, sino garantizar que lleguen al productor correcto, en el momento agronómico adecuado.