La tokenización del oro apunta a un mercado de 170.000 millones de dólares en 2031
Un informe del World Gold Council proyecta que el oro digital podría más que triplicar su tamaño actual, impulsado por nuevas formas de inversión, la expansión de las plataformas financieras y el interés de una generación familiarizada con las herramientas digitales.
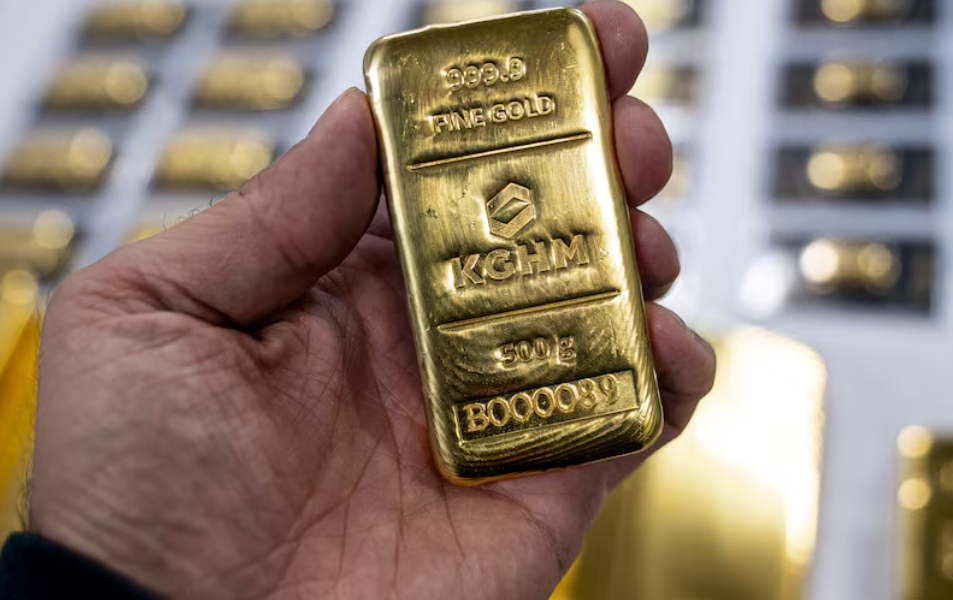
El mercado del oro digital podría más que triplicar su tamaño hacia 2031 hasta alcanzar los 170.000 millones de dólares, impulsado por nuevas formas de invertir en el metal precioso, la expansión de las plataformas financieras y el interés de una nueva generación de inversionistas. La proyección del World Gold Council contempla un crecimiento anual cercano al 27%, desde un mercado estimado actualmente entre 45.000 y 55.000 millones de dólares.
El organismo identifica además una demanda potencial de hasta 700.000 millones de dólares a largo plazo, cuya materialización dependerá de avances regulatorios, menores costos y nuevas aplicaciones financieras. Considera que buena parte de esos recursos no procederá de inversiones tradicionales en oro, sino de ahorros, otros activos financieros y una generación de inversionistas familiarizada con las plataformas digitales. David Tait, director ejecutivo del WGC, sostiene que «la tokenización y la infraestructura digital serán las arquitecturas a través de las cuales se construirá un nuevo mercado global».
El oro digital permite comprar oro físico sin tener que llevarse un lingote a casa. El metal permanece guardado en una bóveda y el inversionista puede consultar desde su celular cuánto posee, de manera similar a como revisa el saldo de una cuenta bancaria. La diferencia frente a un ETF está en lo que se compra: en un ETF, el inversionista adquiere una participación en un fondo que invierte en oro; con el oro digital, compra una cantidad de metal que permanece bajo custodia de un tercero.
«Los ETF básicamente llevaron el oro al supermercado de las inversiones que la mayoría de los inversionistas ya utilizaba. Eso ha sido fundamental para su crecimiento», explicó Jordan Eliseo, gerente general de ABC Bullion. El WGC distingue dos modalidades: la primera funciona como una cuenta de oro, en la que una empresa guarda el metal en una bóveda y el cliente consulta sus existencias mediante una aplicación; la segunda es el oro tokenizado, en el que la cantidad adquirida se representa mediante un token, una especie de certificado digital que acredita los derechos del comprador sobre el metal y que puede transferirse a otras personas mediante blockchain.
En ambos casos existe oro físico como respaldo, pero las condiciones para recuperarlo dependen del proveedor. Algunas plataformas permiten solicitar la entrega del metal, aunque pueden exigir cantidades mínimas o cobrar por el servicio. La tokenización ofrece además otras posibilidades: algunos tokens pueden transferirse entre usuarios, utilizarse para realizar pagos o entregarse como garantía para solicitar préstamos, siempre que la plataforma permita estas operaciones.
El mercado mundial de oro digital tiene actualmente un valor estimado de entre 45.000 y 55.000 millones de dólares, equivalente a unas 370 toneladas. Esa cifra representa aproximadamente el 0,4% del mercado de oro físico de inversión, cuyo valor ronda los 13 billones de dólares, mientras que los ETF respaldados por oro administran alrededor de 600.000 millones.
El 89% del mercado digital corresponde a cuentas respaldadas por oro custodiado, mientras el 11% restante está representado por productos tokenizados. China, India e Indonesia concentran más de la mitad del primer segmento. El crecimiento más acelerado se registra en los tokens: desde finales de 2024, el valor del oro tokenizado pasó de 1.200 millones a 6.000 millones de dólares, principalmente por la expansión de Tether Gold y Paxos Gold. Durante el primer trimestre del año, los tokens respaldados por oro acumularon operaciones al contado superiores a 90.000 millones de dólares, una cifra mayor que el volumen registrado durante todo el año anterior.
En su escenario central, el WGC proyecta que el mercado podría alcanzar entre 160.000 y 170.000 millones de dólares en 2031. En el escenario más favorable, el valor se situaría entre 270.000 y 280.000 millones, mientras que si persisten las principales barreras de adopción alcanzaría entre 70.000 y 80.000 millones.
El organismo calcula que cerca del 65% de la demanda potencial provendría de personas que todavía no invierten en oro. Entre quienes ya poseen el metal, el 53% recurriría a recursos ajenos a sus inversiones actuales en oro o a dinero sin invertir. La capacidad de atraer nuevos compradores aparece en los resultados de la encuesta realizada por el WGC: el 52% de los propietarios de oro digital no había invertido antes en el metal y, entre ellos, el 92% adquirió posteriormente otras modalidades de oro. La demanda también presenta diferencias generacionales: el 73% de los encuestados entre 25 y 34 años consideraría invertir en oro digital, frente al 28% de los mayores de 65 años.
La encuesta, realizada entre 12.365 inversionistas, encontró que casi nueve de cada diez considerarían comprar oro digital si se superaran las principales barreras de acceso, confianza y utilidad. La confianza es determinante: un 33% exige mayor transparencia sobre las reservas físicas y un 35% reclama reglas y protecciones más claras. James Steel, analista jefe de metales preciosos de HSBC, recuerda que «uno de los mayores desafíos que enfrentaron los ETF fue asegurar a los clientes que, de hecho, había oro físico respaldando los productos».
La distribución también influye. En mercados donde los bancos y las aplicaciones de pagos ofrecen oro digital, su penetración puede ser hasta siete veces mayor. India supera los 120 millones de clientes que han realizado transacciones e Indonesia alcanza cinco millones. Otro factor es la posibilidad de utilizar oro tokenizado como garantía de préstamos y obtener rendimientos mediante operaciones de crédito, aunque estas aplicaciones todavía tienen un desarrollo limitado. El WGC calcula que superar las principales barreras elevaría la participación de inversionistas en 13 puntos porcentuales y la asignación de cartera en 2,5 puntos.