China y América Latina redefinen sus vínculos comerciales: oportunidades para la agroindustria
Los cambios políticos en la región abren un nuevo escenario de competencia por inversiones estratégicas. Argentina emerge como un caso clave para la cooperación tecnológica agrícola.
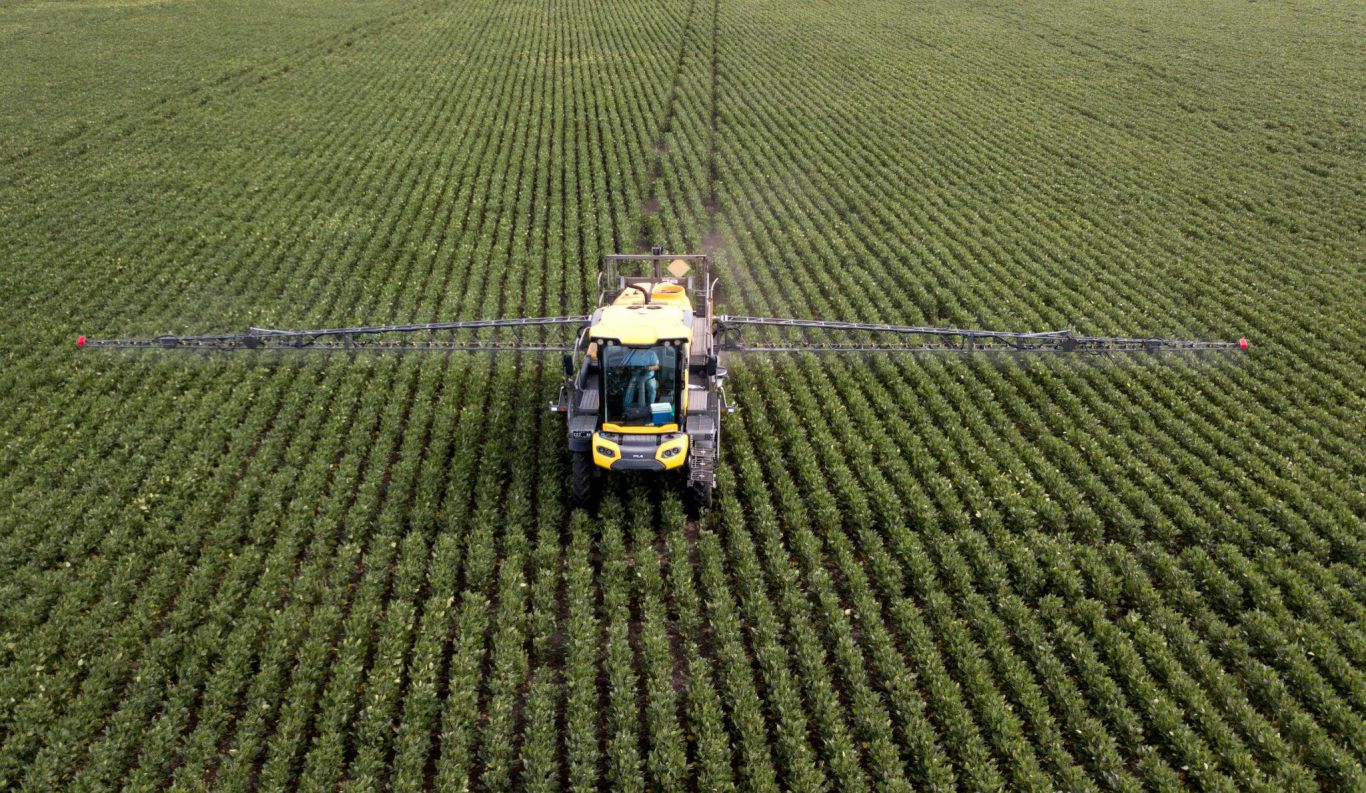
Los movimientos políticos registrados en América Latina durante 2026 han modificado el mapa de relaciones con China, en un contexto de mayor acercamiento de algunos gobiernos a Estados Unidos y de competencia por inversiones estratégicas. Según un informe de Bloomberg publicado el 16 de octubre, Pekín podría perder influencia política en determinados países, aunque su peso comercial en la región sigue siendo decisivo. Para la industria agrícola, este escenario plantea tanto oportunidades como desafíos en materia de inversión, innovación tecnológica y acceso a mercados.
El análisis identifica a Colombia y Perú como países donde la reorientación política podría alterar la relación estratégica con China, mientras Brasil aparece como una incógnita regional. México, por su integración con Estados Unidos a través del T-MEC, enfrenta decisiones sensibles sobre inversiones y cadenas industriales. Sin embargo, las tensiones diplomáticas no implican necesariamente una reducción de los intercambios: la demanda de materias primas, alimentos y tecnología continúa sosteniendo vínculos de largo plazo.
De acuerdo con la CEPAL, las exportaciones latinoamericanas hacia China crecieron un 24 % interanual en el primer semestre de 2026, mientras las importaciones aumentaron un 10 %. En paralelo, las exportaciones hacia Estados Unidos avanzaron un 20 %, confirmando que la región mantiene relaciones relevantes con ambas economías pese a las tensiones geopolíticas.
Las cifras muestran diferencias significativas entre países: en 2025, China recibió el 36,8 % de las exportaciones chilenas, el 36,2 % de las peruanas y el 28,7 % de las brasileñas. En Argentina, la participación fue del 11 %, frente al 3,3 % de Colombia y el 2 % de México. Estos indicadores reflejan distintos grados de vinculación comercial, aunque no determinan por sí mismos la influencia política ni las oportunidades específicas para el agro.
Según especialistas de Oxford Economics, los gobiernos latinoamericanos buscan inversiones que generen empleo, capacidades productivas y transferencia tecnológica, más allá de la importación de bienes terminados. Para las cadenas agroalimentarias, esto abre posibilidades en fabricación, formulación, distribución y desarrollo de productos. China aporta una fuerte capacidad industrial en agroquímicos e ingredientes activos, mientras Europa, Estados Unidos e India ofrecen otras ventajas científicas y comerciales.
En este contexto, la protección de cultivos se convierte en un eje central. La cooperación internacional es clave frente a problemas compartidos como malezas resistentes, enfermedades, variabilidad climática y exigencias de sustentabilidad. Los productos fitosanitarios, biológicos, bioestimulantes e inoculantes forman parte de una oferta tecnológica cada vez más diversificada, cuya adopción depende de eficacia agronómica, trazabilidad y asistencia técnica.
Argentina: un caso de interés para la agroindustria
Argentina reúne condiciones atractivas para fabricantes internacionales de tecnologías agrícolas. Su producción de soja, maíz, trigo y girasol, junto con una red de distribuidores y laboratorios, constituye una base sólida para ampliar la cooperación. A ello se suma un proceso de modernización normativa que simplifica procedimientos de registro e importación de insumos.
Entre los cambios recientes destacan la Resolución SENASA 214/2025, que aprobó un sistema de inscripción simplificado para fertilizantes e inoculantes; la Resolución SENASA 458/2025, actualizada por la 843/2025, que reorganizó registros e importaciones de fitosanitarios; y la Resolución SENASA 869/2026, que estableció autorizaciones administrativas temporales para ciertos usos de fitosanitarios. Además, la Resolución General ARCA 5773/2025 incorporó trámites a la Ventanilla Única de Comercio Exterior Argentino.
El mercado argentino también muestra dinamismo: el consumo de fertilizantes alcanzó 5,1 millones de toneladas en 2025, un crecimiento del 3 % respecto al año anterior. En bioinsumos, un estudio de Pampas Group y Somera, difundido por CASAFE, estimó un mercado de US$118,7 millones, con 17,4 millones de hectáreas tratadas.
Para fabricantes de principios activos, formulaciones y bioestimulantes, estos indicadores permiten dimensionar la demanda, aunque el potencial depende también de precios FOB y CIF, infraestructura portuaria, logística, financiamiento y competencia local. La oportunidad no reside únicamente en vender más insumos, sino en construir alianzas industriales y tecnológicas sostenibles.
En conclusión, la evolución política de América Latina puede modificar el alcance de algunas inversiones chinas, pero no elimina la complementariedad económica entre la región y Asia. Argentina se perfila como un caso estratégico por su escala agropecuaria, sus capacidades técnicas y las reformas regulatorias recientes. Para China y para las industrias agrícolas de Europa, Estados Unidos e India, el desafío será transformar estas oportunidades en innovación, productividad y cooperación de largo plazo, bajo condiciones de competencia y sustentabilidad.