
China acelera las compras de soja estadounidense y aumenta la competencia con Sudamérica
Las adquisiciones chinas de soja de Estados Unidos se acercan a los 13 millones de toneladas, casi la mitad del volumen anual que Washington asegura haber acordado con Beijing. El mayor protagonismo estadounidense coincide con una menor disponibilidad estacional de Brasil y puede modificar los flujos comerciales hacia el principal importador mundial.
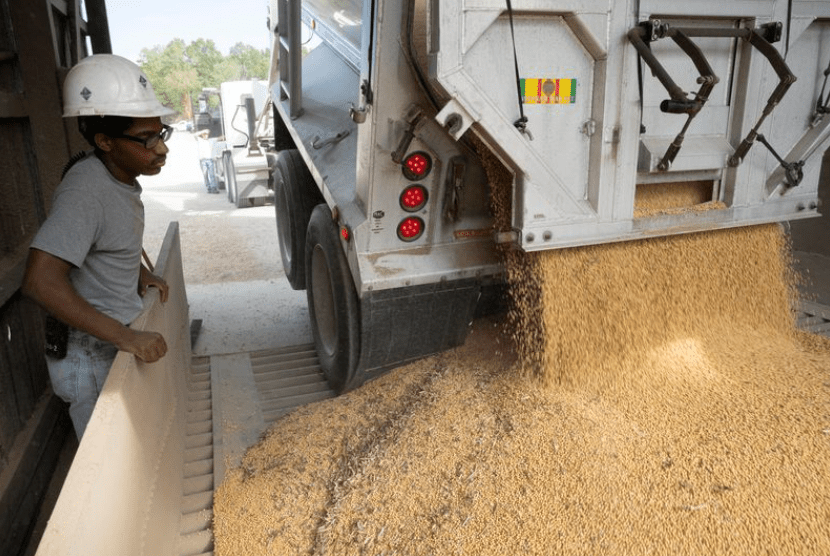
China aceleró durante las últimas semanas sus compras de soja estadounidense y comienza a modificar el escenario comercial que durante los años de tensión entre Washington y Beijing había favorecido especialmente a los proveedores sudamericanos. Las operaciones correspondientes a la actual campaña se acercan a los 13 millones de toneladas, mientras Estados Unidos sostiene que existe un compromiso chino de adquirir 25 millones de toneladas anuales hasta 2028.
Los registros oficiales estadounidenses muestran un incremento sostenido de las operaciones. El Departamento de Agricultura de Estados Unidos informó el 10 de septiembre una nueva venta de 272.000 toneladas de soja a China para la campaña 2026/27, después de haber comunicado durante los primeros días del mes negocios por 192.000, 202.000 y 136.000 toneladas. Durante agosto también se registraron operaciones prácticamente continuas, algunas de ellas superiores a las 300.000 toneladas.
Según señaló AgroLatam, el cambio resulta especialmente relevante para Sudamérica porque coincide con el momento en que comienza a disminuir la disponibilidad exportable de Brasil y Estados Unidos ingresa en su período de cosecha. Esa complementariedad estacional permite a China alternar proveedores según los precios, costos logísticos, primas, aranceles y disponibilidad de mercadería.
Brasil fue uno de los principales beneficiarios de las disputas comerciales entre Estados Unidos y China. A medida que Beijing redujo sus compras de soja estadounidense, el país sudamericano amplió su participación hasta consolidarse como el principal proveedor del mercado chino. En 2024, alrededor del 20% de las importaciones chinas de soja procedían de Estados Unidos, frente al 41% registrado en 2016.
La situación comenzó a modificarse después de una tregua comercial entre Washington y Beijing. Estados Unidos sostiene que China se comprometió a adquirir 25 millones de toneladas anuales de soja estadounidense durante 2026, 2027 y 2028, incorporando un componente político a una relación comercial habitualmente determinada por precios y condiciones de mercado.
En las últimas semanas, empresas estatales chinas también habrían comprado alrededor de un millón de toneladas de soja de origen estadounidense. El movimiento se produce mientras Brasil atraviesa el tramo final de su ciclo exportador, lo que permite a Estados Unidos recuperar competitividad con la llegada de su nueva cosecha.
Brasil aparece como el país sudamericano más directamente expuesto al cambio, debido a que compite con Estados Unidos por las ventas de poroto de soja hacia China. Si Washington mantiene el ritmo necesario para alcanzar las 25 millones de toneladas previstas, una parte de la demanda que durante los últimos años se concentró en proveedores brasileños podría regresar al mercado estadounidense.
Sin embargo, el aumento de las compras de Estados Unidos no implica necesariamente una caída de los precios para los productores sudamericanos. Una demanda china más activa también puede fortalecer las cotizaciones internacionales en Chicago y brindar soporte al complejo sojero. El resultado final dependerá de la evolución de los futuros, las primas locales, los tipos de cambio y los costos de transporte.
Para Argentina, el impacto tiene características diferentes debido al peso de su industria procesadora. El país posee una presencia internacional más importante en las exportaciones de harina y aceite de soja que en las ventas directas del poroto hacia China. Una modificación de los flujos entre Estados Unidos y Brasil puede afectar los precios internacionales del grano y los márgenes de molienda, aunque la competencia comercial no es equivalente.
Paraguay y Uruguay también podrían verse afectados por los cambios en los destinos y las primas de exportación. Aunque operan a una escala menor que Brasil y Argentina, ambos países mantienen una elevada exposición al mercado internacional y cualquier redistribución de las compras chinas puede modificar las condiciones de comercialización regionales.
La negociación entre Washington y Beijing también alcanza a otros productos agropecuarios. Estados Unidos anunció que China se comprometió a realizar compras adicionales por al menos US$17.000 millones anuales entre 2026 y 2028, independientemente del acuerdo específico relacionado con la soja. En caso de concretarse, ese volumen podría aumentar la competencia estadounidense en otras cadenas donde también participan exportadores latinoamericanos.
La evolución del comercio agrícola estará además atravesada por la relación política entre ambos países y por un nuevo encuentro previsto entre los presidentes Xi Jinping y Donald Trump. Para el mercado, la principal señal será comprobar cuánto de los compromisos anunciados termina reflejándose en operaciones y embarques efectivos.
La próxima campaña sudamericana comenzará así en un escenario diferente al de los años de mayor enfrentamiento comercial entre China y Estados Unidos. Brasil mantiene su liderazgo como abastecedor del gigante asiático, Argentina conserva el peso de su industria aceitera y Paraguay y Uruguay continúan integrados a los flujos regionales, pero Estados Unidos vuelve a disputar una mayor porción del mercado chino respaldado tanto por su nueva cosecha como por los acuerdos alcanzados entre ambos gobiernos.