
Commodities agrícolas: qué subió, qué cayó y las alertas que mira América Latina
Granos y azúcar cerraron el trimestre al alza, pero clima, China, costos y cosechas de Sudamérica redefinen el negocio agrícola hacia fin de 2026.
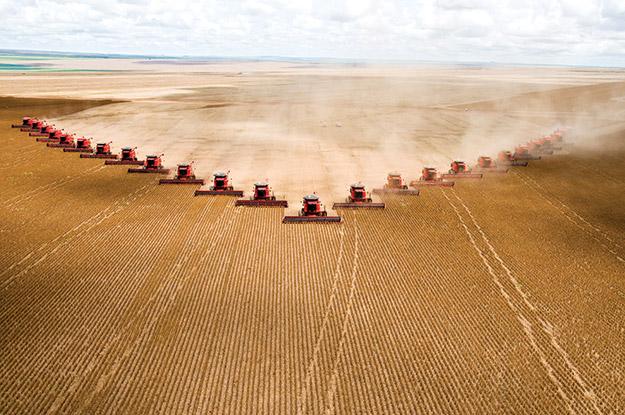
Los mercados agrícolas cerraron el tercer trimestre de 2026 con fuertes diferencias entre commodities: azúcar, trigo, maíz y derivados de la soja registraron importantes avances, mientras jugo de naranja, madera y algunos contratos ganaderos retrocedieron. El movimiento, observado entre julio y septiembre y confirmado por indicadores internacionales al cierre del período, estuvo atravesado por problemas de oferta, clima y logística, pero también por cambios en la demanda. Para productores y empresas agropecuarias de América Latina, la señal es relevante: el precio internacional mejora en algunas cadenas, aunque no necesariamente significa una mejora equivalente del margen productivo.
El contexto mundial confirma esa mayor presión sobre los alimentos. El índice de precios de la FAO alcanzó 136 puntos en septiembre, 1,5% más que en agosto y 5,8% por encima de un año atrás, aunque todavía permanece 15,1% debajo del máximo registrado en marzo de 2022. Cereales, aceites vegetales y azúcar explicaron buena parte del movimiento. Para América Latina, uno de los grandes polos productores y exportadores del planeta, este escenario vuelve a poner sobre la mesa una cuestión central: no alcanza con observar cuánto vale una tonelada; hay que analizar cuánto queda después de fertilizantes, combustible, financiamiento, logística, impuestos y fletes.
Granos, azúcar y soja: dónde aparecen las oportunidades y los riesgos para América Latina
El azúcar volvió a ocupar el centro del mercado. Según FAO, su índice internacional avanzó 6,1% solamente en septiembre, impulsado por expectativas de menor disponibilidad mundial, riesgos sobre las cosechas de India y Tailandia, menor superficie de remolacha en la Unión Europea y condiciones meteorológicas adversas en Brasil. En el centro-sur brasileño, principal referencia mundial de la cadena, las lluvias alteraron el ritmo de cosecha y la calidad de la caña. Para productores e ingenios de Brasil, México, Guatemala, Colombia y otros países de la región, el escenario abre oportunidades comerciales, pero mantiene elevada la exposición a la variabilidad climática y a las decisiones de los grandes oferentes globales.
Los cereales también mostraron una marcada recuperación. El índice de cereales de FAO aumentó 5,1% mensual en septiembre. El trigo avanzó 6,3%, influenciado por restricciones logísticas vinculadas al Mar Negro y condiciones secas en regiones productoras, mientras el maíz aumentó 5,6% ante dudas sobre rendimientos estadounidenses, menor disponibilidad exportable brasileña y perturbaciones comerciales. La FAO proyecta una producción mundial de cereales de 2.979 millones de toneladas en 2026, 2,1% inferior a 2025, aunque todavía sería la segunda mayor registrada. El comercio global, en tanto, podría disminuir 3,5%, hasta 505,8 millones de toneladas.
Para Argentina, Brasil, Paraguay y Uruguay, la recuperación de maíz y trigo puede trasladarse hacia mejores referencias de exportación, pero el efecto no será uniforme. El productor recibe una señal construida por el precio internacional, el basis local, el tipo de cambio, los costos logísticos y la distancia hasta puertos o plantas industriales. Al mismo tiempo, lo que representa una oportunidad para el agricultor puede convertirse en un incremento de costos para feedlots, tambos, granjas porcinas y avícolas. En otras palabras, un maíz más caro puede mejorar el ingreso del productor cerealero mientras deteriora la relación insumo-producto de otra cadena agroalimentaria.
La soja presenta una fotografía todavía más compleja. China continúa siendo la gran variable para Brasil, Argentina, Paraguay, Bolivia y Estados Unidos, pero los elevados inventarios en el gigante asiático y los márgenes de procesamiento condicionan el ritmo de las compras. A fines de septiembre, los stocks de soja en plantas procesadoras chinas se encontraban en niveles máximos de 15 años, mientras compradores privados continuaban encontrando competitiva la oferta sudamericana. Para el productor latinoamericano esto obliga a mirar más allá de Chicago: primas FOB, demanda china, crushing, monedas, ritmo de ventas y competencia entre Sudamérica y Estados Unidos serán decisivos.
Brasil puede convertirse nuevamente en el gran factor de oferta durante la campaña 2026/27. Conab proyecta que el país podría alcanzar una cosecha récord de 366,6 millones de toneladas de granos, sobre 85,3 millones de hectáreas. Dentro de ese volumen, la soja alcanzaría aproximadamente 181,6 millones de toneladas y el maíz rondaría los 148 millones. Si las previsiones se concretan, la magnitud de la producción brasileña tendrá efectos sobre los flujos comerciales, las primas de exportación y la logística portuaria. El desafío será movilizar semejante volumen sin que los costos de transporte e infraestructura reduzcan la ventaja comparativa del agro brasileño.
Argentina también presenta un potencial productivo considerable, aunque mucho más condicionado por la disponibilidad hídrica. La Bolsa de Comercio de Rosario estimó preliminarmente una producción de 155,8 millones de toneladas si las lluvias permiten revertir el déficit, con exportaciones agroindustriales potenciales por unos US$42.200 millones. Las referencias del mercado a término ya reflejaron parte del nuevo escenario: hacia fines de septiembre, la soja mayo había pasado de aproximadamente US$325 a US$365 por tonelada desde comienzos de julio, mientras el maíz 2026/27 avanzó desde alrededor de US$183 hasta US$208,5 por tonelada.
México, por su parte, continúa siendo fundamental para entender la integración agrícola entre América Latina y Estados Unidos. Los registros del USDA mostraron compras recurrentes de maíz estadounidense durante septiembre y, el 2 de octubre, exportadores privados informaron nuevas ventas por 218.600 toneladas a México, incluyendo 173.800 toneladas correspondientes al ciclo 2026/27. El flujo confirma la importancia estratégica del comercio bajo el T-MEC y muestra cómo una variación en las cosechas o precios estadounidenses puede transmitirse rápidamente hacia alimentación animal, ganadería, industria y seguridad alimentaria mexicana.
En el otro extremo aparecen mercados que corrigieron. El jugo de naranja recibió presión de mejores perspectivas para Brasil. Fundecitrus elevó 3,1% su previsión para la cosecha 2026/27 del cinturón citrícola de São Paulo y Minas Gerais, hasta 263,15 millones de cajas de 40,8 kilos, principalmente por un mayor peso esperado de los frutos. Para la citricultura latinoamericana es un recordatorio de cómo pequeñas modificaciones de producción en Brasil pueden modificar rápidamente las expectativas mundiales, especialmente en un mercado que viene de años de inventarios reducidos, problemas sanitarios y elevada volatilidad.
La ganadería ofrece otra fotografía que obliga a separar mercados. El índice de carnes de FAO cayó 1,1% en septiembre, principalmente por menores cotizaciones de carne porcina y aviar. Sin embargo, los valores de exportación de carne bovina brasileña aumentaron respaldados por una mayor demanda importadora estadounidense. Para Brasil, México, Argentina, Uruguay y Paraguay, el comportamiento de Estados Unidos, China y otros compradores continuará siendo determinante. Pero también habrá que seguir el costo de los granos forrajeros: una recuperación de maíz y harina de soja puede cambiar rápidamente los márgenes de feedlots, porcinos, aves y producción lechera.
El Niño, China y los costos: las señales que mira AgroLatam hacia fin de 2026
El clima puede convertirse en uno de los grandes protagonistas del cuarto trimestre. NOAA informó que El Niño continúa fortaleciéndose y asignó una probabilidad superior al 90% a que alcance categoría de evento muy fuerte durante el otoño e invierno boreal 2026/27. Para octubre-diciembre, el organismo estimó además un 75% de probabilidad de alcanzar una intensidad excepcional dentro de su registro histórico. Esto no significa pérdidas automáticas para América Latina: el impacto depende de cada cultivo, región y momento fenológico, pero aumenta la necesidad de incorporar escenarios meteorológicos a las decisiones productivas y comerciales.
El efecto tampoco será igual para todos los cultivos. FAO señala, a partir de antecedentes históricos globales, que durante episodios de El Niño los rendimientos mundiales del arroz suelen ubicarse aproximadamente entre 1% y 1,5% debajo de la tendencia, mientras los de soja pueden situarse entre 1,5% y 2% por encima. Son relaciones históricas y no pronósticos específicos para la campaña sudamericana. Para productores y empresas, la recomendación técnica es observar los pronósticos regionales, reservas de humedad, fechas de siembra y evolución fenológica antes de trasladar un escenario climático global directamente a una decisión de lote.
La segunda gran variable será China. Su demanda seguirá teniendo capacidad para modificar precios, primas y rutas comerciales de soja, carnes y otras cadenas agroalimentarias. Una aceleración de compras puede beneficiar a exportadores sudamericanos; una desaceleración, combinada con una gran cosecha brasileña, puede generar mayor competencia entre orígenes. Allí aparece además Estados Unidos, que compite con Sudamérica en varios mercados y simultáneamente funciona como comprador relevante de productos latinoamericanos. La interacción entre Washington, Beijing, Brasilia y los principales exportadores seguirá teniendo efectos directos sobre los flujos comerciales agrícolas.
La tercera señal será precisamente el tamaño real de las cosechas sudamericanas. Brasil podría aportar una producción récord y Argentina tiene potencial para una recuperación significativa si acompaña el régimen de lluvias. Más producción no significa automáticamente precios más altos: una gran oferta regional puede presionar primas y generar cuellos de botella en rutas, ferrocarriles, hidrovías y puertos. Por eso, infraestructura portuaria y vial, capacidad de almacenamiento y eficiencia de la logística de exportación serán variables económicas tan relevantes como el rendimiento por hectárea.
La cuarta variable estará en los costos. El BID identificó en empresas agroalimentarias latinoamericanas a la logística, las restricciones de financiamiento y aspectos vinculados con las políticas públicas entre las principales barreras para el crecimiento y la competitividad. Esta es probablemente la lectura más importante para el productor: una suba de 10% o 15% de un commodity no equivale a una mejora similar de rentabilidad si simultáneamente aumentan fertilizantes, combustible, tasas, arrendamientos, transporte o costos financieros.
Por eso, desde AgroLatam proponen sumar una segunda lectura a las cotizaciones: la relación insumo-producto. Más que preguntar solamente cuánto vale la soja o el maíz, interesa conocer cuántas toneladas necesita vender un productor para adquirir una tonelada de urea o fosfato, pagar combustible, financiar capital de trabajo o trasladar su producción hasta el puerto. Esta relación puede revelar mejoras o deterioros de competitividad que no aparecen en una pantalla de futuros y permite comparar mejor la realidad de productores de distintos países latinoamericanos.
El comercio exterior regional aporta, mientras tanto, una señal significativa. El BID informó que el valor de las exportaciones de América Latina y el Caribe aumentó 15,7% interanual durante el primer trimestre de 2026, después de crecer 7,8% durante 2025. Productos agroindustriales como soja, café y carnes contribuyeron a esa expansión. Sin embargo, el propio organismo advierte sobre el impacto que pueden tener fertilizantes y transporte más caros. La oportunidad exportadora existe, pero capturarla exige eficiencia, infraestructura, financiamiento y cadenas de valor agroalimentarias competitivas.
Hacia el cierre de 2026, el escenario deja así cinco variables concretas en el radar: El Niño y la distribución de lluvias; las compras de China; el tamaño de las cosechas de Brasil y Argentina; la logística y los flujos comerciales internacionales; y la relación entre precios agrícolas y costos de producción. A ellas se suman tipos de cambio, tasas de interés, políticas comerciales, barreras arancelarias y no arancelarias, normas fitosanitarias y eventuales cambios en subsidios agrícolas de las principales economías.
La región dispone de ventajas difíciles de replicar: escala productiva, disponibilidad de recursos naturales, experiencia empresarial, tecnificación, biotecnología y capacidad para abastecer desde commodities agrícolas hasta alimentos con mayor valor agregado. Sin embargo, la próxima etapa de competitividad requerirá sumar trazabilidad, agricultura digital, eficiencia logística, reducción de huellas hídrica y de carbono, financiamiento y diversificación de mercados, especialmente frente a consumidores y compradores que incorporan nuevas exigencias ambientales y sanitarias.
El tercer trimestre deja entonces una conclusión más profunda que el ranking de ganadores y perdedores. Que un commodity suba no significa necesariamente que el productor gane más, del mismo modo que una caída internacional puede generar oportunidades para una industria que utiliza esa materia prima. La verdadera fotografía del agro latinoamericano aparece cuando se cruzan cotizaciones, rindes, costos, monedas, logística, demanda y acceso a mercados. Allí estará también la clave del último trimestre: transformar una eventual mejora de precios en rentabilidad sostenible y mayor valor agregado. En un mundo expuesto a variabilidad climática, tensiones comerciales y mayores exigencias de trazabilidad y sustentabilidad, la competitividad dependerá cada vez menos de producir solamente volumen y cada vez más de producir, financiar, transportar y comercializar mejor. Con Brasil y Argentina preparando campañas decisivas, México profundamente integrado al mercado norteamericano y el resto de la región buscando diversificar destinos, 2026 puede cerrar dejando una pregunta central: cuánto del valor generado por el mercado mundial consigue finalmente capturar el productor latinoamericano.