
El BID pone el foco en América Latina: a quién le habla cuando pide disciplina fiscal, inversión y productividad
El BID advierte por deuda y tasas altas en América Latina. Qué hace el organismo y cómo sus decisiones llegan a gobiernos, empresas y al agro regional.
El Banco Interamericano de Desarrollo (BID) volvió a poner el foco sobre las cuentas públicas de América Latina: su economista jefe, Laura Alfaro Maykall, sostuvo que la región construyó mejores defensas para enfrentar shocks externos, pero advirtió que «resiliencia no es inmunidad» frente a tasas internacionales elevadas. El planteo importa porque detrás de las recomendaciones del organismo existe una institución que financia a gobiernos, moviliza capital privado y participa en proyectos capaces de incidir sobre infraestructura, productividad y cadenas de valor agroalimentarias.
La advertencia abre, sin embargo, una pregunta menos frecuente: ¿a quién le habla realmente el BID cuando reclama disciplina fiscal, mayor inversión y productividad? Su principal interlocutor son los gobiernos. El Banco posee 48 países miembros, de los cuales 26 son prestatarios de América Latina y el Caribe. Esos países reciben financiamiento y asistencia técnica y, en conjunto, conservan algo más del 50% del poder de voto. Ministerios de Economía y Finanzas, organismos públicos y gobiernos nacionales y subnacionales aparecen así como destinatarios centrales de sus operaciones y recomendaciones.
Pero reducir al BID a un organismo que aconseja a los gobiernos deja afuera una parte importante de su funcionamiento. Su máxima autoridad es la Asamblea de Gobernadores, donde están representados los 48 países miembros, habitualmente mediante ministros de Finanzas, Economía u otras autoridades equivalentes. Entre los miembros no prestatarios aparecen Estados Unidos, Canadá, Japón, China, Corea del Sur, Israel y países europeos, que aportan capital y participan de su gobernanza. El organismo funciona así como un puente entre América Latina, sus gobiernos, economías extrarregionales y los mercados internacionales de capital.
Del BID a la economía real: quién recibe el financiamiento
También es necesario diferenciar al BID del Grupo BID. El Banco trabaja principalmente con el sector público y financia programas y proyectos de desarrollo. BID Invest concentra su actividad en el sector privado, incluyendo empresas, instituciones financieras e infraestructura, mientras que BID Lab opera sobre innovación, emprendimiento y nuevas soluciones tecnológicas. Por eso, cuando el organismo habla de aumentar la inversión regional, el mensaje no queda circunscripto a los Estados: también alcanza a bancos, empresas, inversores y sectores productivos.
La dimensión financiera permite entender ese poder de intervención. Durante 2025, el apoyo financiero del Grupo BID, incluida la movilización de recursos, superó los US$35.000 millones, un máximo para la institución. Cerca de US$20.000 millones correspondieron al financiamiento de gobiernos, con 100 operaciones aprobadas para el sector público, mientras que del lado privado se movilizaron más de US$13.000 millones. El BID, por lo tanto, no solo publica diagnósticos: presta recursos, brinda asistencia técnica y participa en programas de infraestructura, energía, digitalización y desarrollo productivo.
Ese papel adquiere relevancia ante el escenario macroeconómico de 2026. El BID proyectó para América Latina y el Caribe un crecimiento de 2,1% este año, mientras ubicó la deuda pública promedio alrededor del 59% del PIB. La combinación de tasas internacionales elevadas y mayores pagos de intereses restringe el espacio fiscal de los gobiernos. Allí aparece una de las tensiones centrales para la región: preservar las cuentas públicas sin postergar las inversiones necesarias para elevar productividad, infraestructura y crecimiento económico.
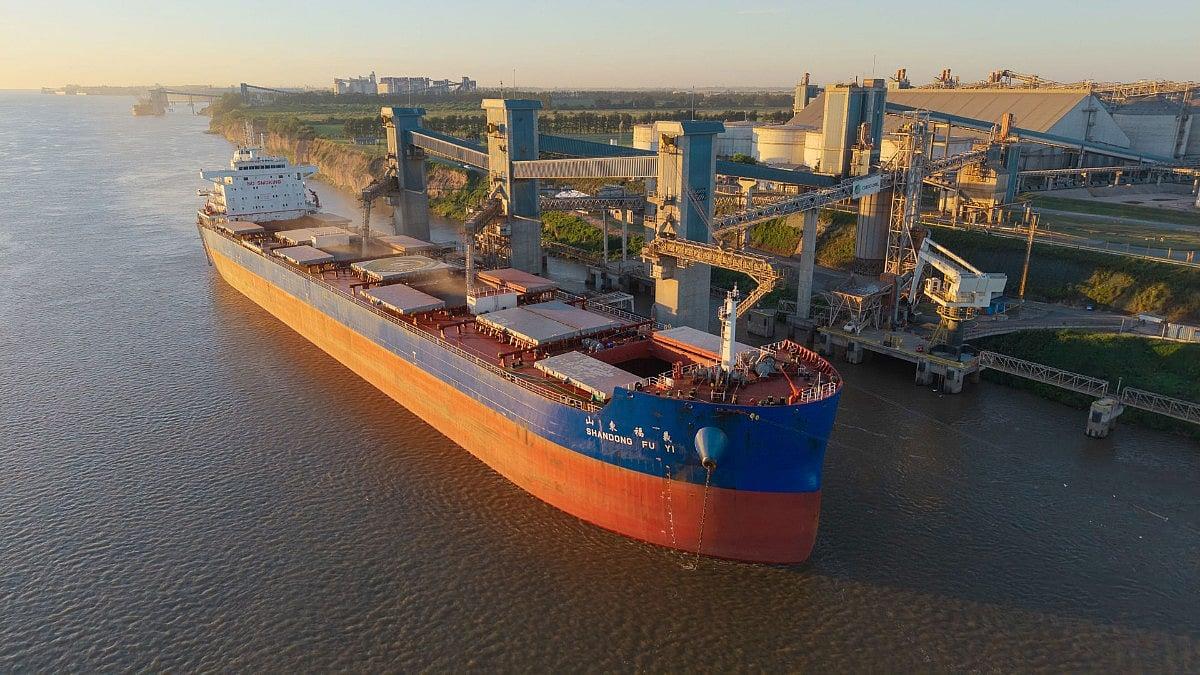
El panorama comercial ofrece, al mismo tiempo, señales favorables. Las estimaciones del organismo muestran que el valor de las exportaciones de bienes latinoamericanas aumentó 15,7% interanual durante el primer trimestre de 2026, después de crecer 7,8% en 2025. La minería, particularmente el oro y el cobre, tuvo un papel importante, pero también se destacó la agroindustria, con productos como soja, café y carnes. El desempeño confirma la capacidad exportadora regional, aunque mayores costos de fertilizantes, transporte, financiamiento y logística continúan condicionando la competitividad.
El agro entra en la estrategia de inversión del BID
Para productores, cooperativas y empresas agroexportadoras, la discusión fiscal puede parecer distante, pero existe una conexión directa. Rutas, puertos, riego, energía, conectividad rural, financiamiento, trazabilidad, logística de exportación y agricultura digital determinan los costos y la capacidad de las cadenas agroalimentarias para competir internacionalmente. Cuando el BID financia infraestructura o busca movilizar capital privado, esas decisiones pueden trasladarse a las condiciones en las que se producen, procesan y exportan commodities agrícolas y alimentos con valor agregado.
Una señal concreta llegó el 16 de septiembre de 2026, cuando el BID aprobó la cooperación técnica regional «From Field to Finance». La iniciativa busca desarrollar instrumentos públicos capaces de movilizar inversión privada y capital local e internacional hacia sistemas agroalimentarios más productivos, resilientes y sostenibles. La cooperación inicial es de US$300.000 y está destinada al diseño de herramientas y modelos financieros, por lo que no representa una línea de crédito directa a productores. Su relevancia está en la estrategia que propone: utilizar recursos públicos para catalizar mayores inversiones privadas.
Esta orientación conecta directamente con el planteo de Alfaro. Si los Estados enfrentan restricciones fiscales y un costo internacional del dinero más alto, el desafío no consiste únicamente en gastar más, sino en definir dónde invertir, mejorar la eficiencia y conseguir que los recursos públicos movilicen capital privado. Para el agro latinoamericano, esa ecuación puede jugarse en infraestructura vial y portuaria, adaptación a la variabilidad climática, tecnificación, biotecnología, agricultura digital y financiamiento de inversiones que permitan mejorar productividad y sustentabilidad.
América Latina cuenta además con una ventaja comparativa difícil de ignorar: alimentos, agua, biodiversidad, energías renovables y minerales críticos como cobre y litio, en un contexto donde la inteligencia artificial y la transición tecnológica elevan la demanda de energía y materias primas. Sin embargo, poseer recursos naturales no garantiza capturar mayor valor dentro de las cadenas globales. La oportunidad estará en convertir esa dotación en inversión, industrialización, tecnología, infraestructura y productos con mayor valor agregado, sin perder competitividad en los mercados internacionales.
La frase «resiliencia no es inmunidad» resume entonces una discusión que excede las cuentas fiscales. América Latina demostró mayor capacidad para absorber shocks, pero todavía debe transformar esa resistencia en crecimiento sostenido. Y para el agro, uno de los principales generadores de divisas y exportaciones de la región, la cuestión es especialmente concreta: la competitividad futura dependerá tanto de lo que ocurra dentro del establecimiento productivo como de carreteras, puertos, financiamiento, tecnología, logística y políticas capaces de conectar la producción con los mercados globales.