
El Niño amenaza la oferta mundial de aceite de palma y abre un nuevo escenario para América Latina
El fenómeno climático previsto para finales de 2026 puso bajo observación la producción de Indonesia y Malasia, principales proveedores mundiales. Las proyecciones indican una probabilidad superior al 83% de un episodio fuerte o muy fuerte durante el trimestre enero-marzo de 2027, con posibles efectos sobre los precios de los aceites vegetales, las exportaciones de soja y el abastecimiento de materias primas para biodiésel.
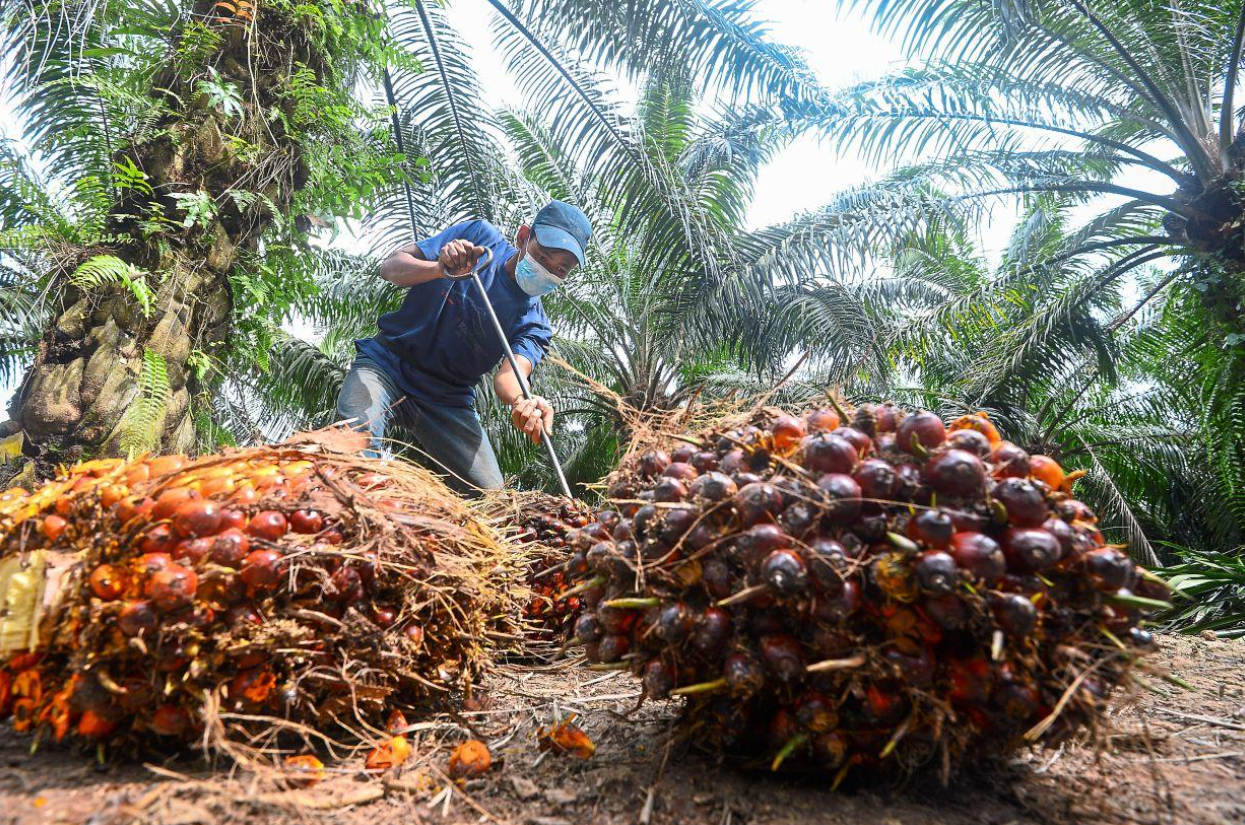
El fenómeno de El Niño previsto para finales de 2026 puso bajo observación la producción de aceite de palma de Indonesia y Malasia, principales proveedores mundiales. Según un relevamiento basado en proyecciones climáticas y datos sectoriales, las consecuencias de una sequía intensa podrían manifestarse durante 2027 y 2028. La situación interesa especialmente a América Latina por sus posibles efectos sobre los precios de los aceites vegetales, las exportaciones de soja y el abastecimiento de materias primas para biodiésel.
El Centro de Predicción Climática de Estados Unidos estimó en su actualización de octubre de 2026 una probabilidad superior al 83% de un episodio fuerte o muy fuerte de El Niño durante el trimestre enero-marzo de 2027. El problema para las plantaciones asiáticas es que la caída de rendimientos puede aparecer meses después de la falta de lluvias, cuando se reduce la formación de racimos y disminuye la cantidad de frutos disponibles para procesamiento. Investigaciones del Malaysian Palm Oil Board indican que el estrés hídrico afecta distintas etapas reproductivas de la palma aceitera. La sequía puede provocar el aborto de inflorescencias femeninas y modificar la proporción de flores productivas. Las pérdidas pueden manifestarse entre 9 y 24 meses después del período seco. Como antecedente, tras El Niño de 2015, Malasia registró una caída del 13,2% en su producción de aceite crudo de palma durante 2016, según cifras citadas por CGS International.
El relevamiento reúne los principales indicadores de oferta y demanda: la producción de Malasia en 2025 alcanzó los 20,28 millones de toneladas, según el Malaysian Palm Oil Board; la producción prevista para 2026 se sitúa entre 19,5 y 19,8 millones; la producción de Malasia 2026/27 se estima en 19,7 millones, según el Departamento de Agricultura de Estados Unidos; las existencias finales de Malasia 2026/27 alcanzarían los 2,56 millones; el crecimiento productivo de Indonesia en 2026 se ubicaría entre el 2% y el 3%, según GAPKI; y el consumo indonesio de aceite de palma para el programa B50 llegaría a entre 16,3 y 17 millones de toneladas, según el Ministerio de Energía. Las estimaciones corresponden a distintos períodos de referencia. Una menor cosecha combinada con mayor consumo interno podría limitar los volúmenes disponibles para exportación, aunque el resultado dependerá de las lluvias y de las existencias acumuladas. De acuerdo con información difundida por AgroLatam, los operadores de la región ya están revisando sus contratos de compra y las coberturas de precios para los próximos meses.
Indonesia puso en marcha su programa de biodiésel B50 en julio de 2026, elevando al 50% la proporción de biocombustible en la mezcla de diésel. Según las estimaciones del Ministerio de Energía indonesio recogidas en el relevamiento, el consumo de aceite crudo de palma destinado a ese programa podría alcanzar entre 16,3 y 17 millones de toneladas. La mayor demanda energética coincide con previsiones de crecimiento productivo moderado y podría restringir las exportaciones hacia India, China y otros mercados importadores. Los estudios agronómicos del Malaysian Palm Oil Board y las proyecciones de empresas productoras permiten identificar los períodos en los que podría reflejarse la sequía sobre la cosecha: la posible máxima intensidad de El Niño se daría a finales de 2026 e inicios de 2027; la menor acumulación de aceite en los frutos se produciría en los primeros dos meses; el aborto de inflorescencias y las menores cosechas aparecerían entre 9 y 12 meses; el principal impacto productivo se estima entre 12 y 16 meses; la menor formación de flores femeninas se observaría entre 20 y 24 meses; y la posible reducción del saldo exportable se manifestaría a finales de 2027 y durante 2028. El retraso entre la sequía y la pérdida de producción es uno de los factores centrales para el mercado. Las empresas pueden mantener volúmenes relativamente estables durante los primeros meses del fenómeno y registrar posteriormente una disminución de rendimientos.
Para Argentina, Brasil y Paraguay, la evolución del aceite de palma resulta relevante por su competencia con el aceite de soja. Una menor disponibilidad asiática podría modificar los precios relativos y favorecer compras alternativas, aunque los resultados dependerán de la oferta sudamericana, los valores FOB, los fletes y las políticas de importación. En octubre de 2026, el contrato de aceite de palma para enero de 2027 en Bursa Malaysia llegó a 4.793 ringgit por tonelada, según los valores comerciales recopilados en el relevamiento. Los productores de palma de Colombia, Guatemala, Honduras y Ecuador también seguirán la evolución del mercado asiático. Una eventual reducción de las exportaciones de Indonesia y Malasia podría generar oportunidades de colocación, particularmente para proveedores con capacidad industrial y acceso a mercados externos. Sin embargo, las exigencias de trazabilidad, las normas ambientales y los costos de logística seguirán condicionando la competitividad regional. Durante 2027, los principales indicadores para los operadores serán las precipitaciones en Borneo y Sumatra, los rendimientos mensuales publicados por el Malaysian Palm Oil Board, las existencias de aceite de palma y la continuidad del programa B50 de Indonesia. También será relevante observar las importaciones de India y la diferencia de precios entre el aceite de palma y los aceites de soja y girasol, que influye directamente sobre las decisiones de compra de la industria alimentaria.