
Los fletes empiezan a bajar en el mundo, pero Latinoamérica enfrenta nuevas subas
Mientras las principales rutas marítimas comienzan a mostrar alivio, dos grandes navieras anunciaron ajustes de hasta US$1.000 por contenedor hacia la región.
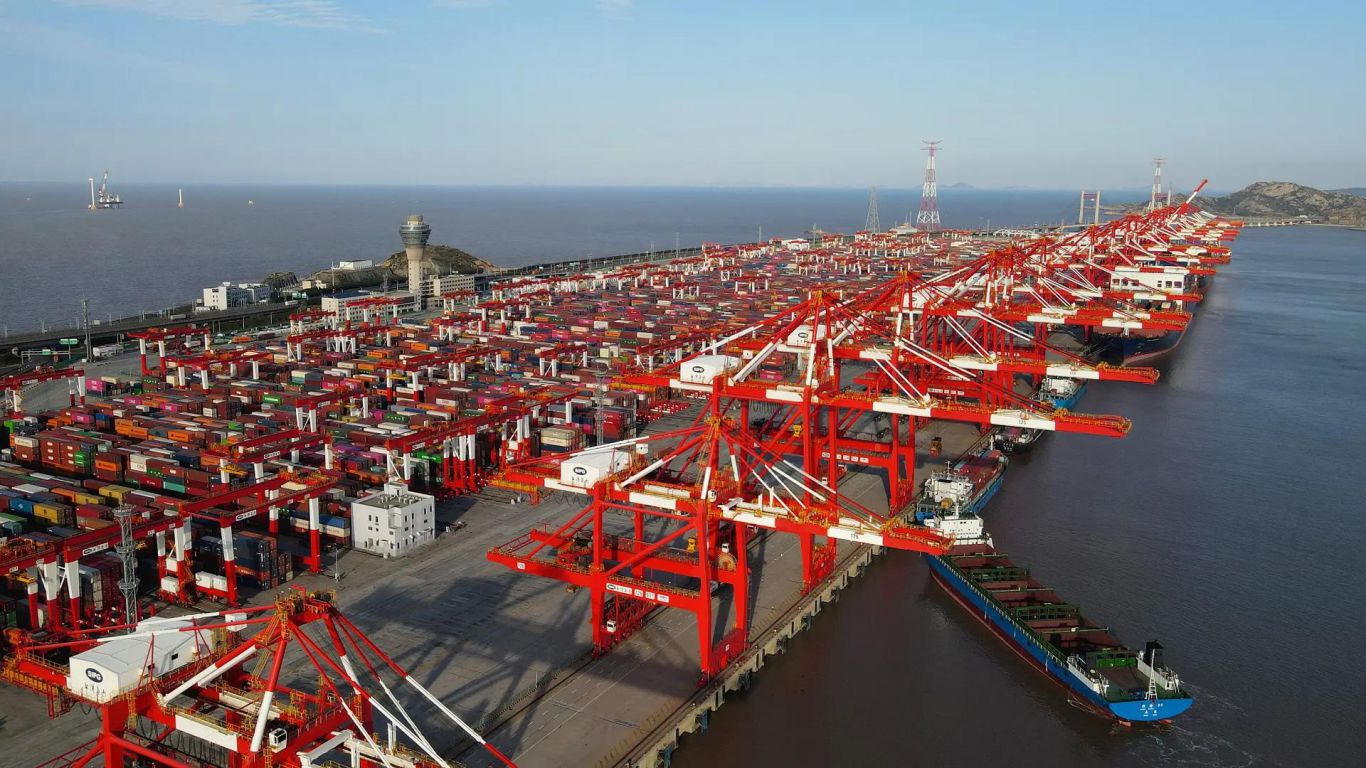
El transporte marítimo mundial entra en octubre con una paradoja que puede impactar directamente sobre los costos del comercio exterior latinoamericano. Mientras los fletes de contenedores comienzan a retroceder en algunas de las principales rutas internacionales, las navieras anunciaron nuevos intentos de aumentar las tarifas desde Asia hacia América Latina. Los ajustes llegan hasta US$1.000 por contenedor y comenzarán a regir desde el 15 de octubre, aunque su aplicación efectiva dependerá de cómo evolucionen la demanda y la disponibilidad de capacidad.
El movimiento resulta especialmente relevante para las cadenas agroindustriales que dependen del comercio marítimo. Fertilizantes, agroquímicos, maquinaria, repuestos, alimentos procesados y diferentes insumos llegan desde Asia a puertos latinoamericanos, mientras frutas, carnes, granos procesados y otros productos agroalimentarios utilizan contenedores para llegar a los mercados internacionales. Una modificación del costo logístico puede trasladarse, según el producto y el contrato, a la estructura de costos de importadores y exportadores.
Hapag-Lloyd anunció un incremento general de tarifas desde el Lejano Oriente hacia las costas Este y Oeste de Sudamérica, México, Centroamérica y el Caribe, incluido Panamá. El ajuste entrará en vigencia el 15 de octubre de 2026 y alcanza a contenedores secos de 20 y 40 pies y equipos refrigerados de 40 pies utilizados sin refrigeración activa. Las nuevas referencias muestran la magnitud del movimiento. Desde Asia hacia la Costa Este de Sudamérica, por ejemplo, la tarifa publicada para un contenedor seco de 20 pies pasa de US$5.500 a US$6.500, mientras que para uno de 40 pies aumenta de US$5.700 a US$6.700. Hacia la Costa Oeste sudamericana, los valores pasan de US$5.000 a US$6.000 para 20 pies y de US$5.200 a US$6.200 para 40 pies.
Hasta US$1.000 más por contenedor desde Asia
CMA CGM comunicó un movimiento similar. A partir del 15 de octubre, la compañía aplicará un incremento de US$1.000 por contenedor desde todos los puertos asiáticos —incluidos Japón, Sudeste Asiático y Bangladesh— hacia las costas Este y Oeste de Sudamérica y Centroamérica, además de México y el Caribe. El alcance comprende carga seca y refrigerada, mercancías fuera de gálibo y determinados contenedores vacíos sujetos al pago de flete. Para la Costa Este de Sudamérica, la compañía justificó la modificación por la necesidad de garantizar la sostenibilidad y mantener la calidad del servicio.
Los movimientos no terminan en las conexiones con Asia. También aparecen nuevos ajustes dentro de las rutas americanas. Hapag-Lloyd anunció para el 1 de noviembre un incremento de US$400 por contenedor estándar desde la Costa Este hacia la Costa Oeste de Sudamérica y de US$300 en otros corredores hacia Norteamérica, Centroamérica y el Caribe. CMA CGM, a su vez, comunicó un recargo de temporada alta desde la Costa Este sudamericana hacia diferentes destinos de América. Para determinados contratos de largo plazo, el ajuste alcanza US$1.000 por TEU y comprende destinos en la Costa Oeste de Sudamérica, Centroamérica, Caribe, México, Estados Unidos y Canadá.
La sucesión de anuncios puede generar presión sobre los costos logísticos regionales, pero existe una diferencia fundamental entre anunciar un aumento y conseguir sostenerlo en el mercado. Las navieras pueden publicar incrementos generales de tarifas, mientras la oferta disponible de espacio y la demanda efectiva de los cargadores terminan determinando cuánto del ajuste permanece vigente.
El mercado global empieza a mostrar una dirección diferente
La contradicción aparece al observar los principales indicadores internacionales. El World Container Index (WCI) de Drewry disminuyó 1% durante la semana cerrada el 1 de octubre y quedó en US$4.434 por contenedor de 40 pies. Fue la segunda semana consecutiva de descenso del índice. Asia-Europa aparece entre los corredores donde la presión bajista resulta más visible. El aumento de capacidad efectiva y una demanda más moderada vienen favoreciendo la corrección de los valores, mientras los feriados de la Golden Week china reducen temporalmente el movimiento exportador durante los primeros días de octubre.
Estados Unidos presenta otra fotografía. Xeneta considera que los fletes spot desde el Lejano Oriente hacia las costas estadounidenses ya alcanzaron su máximo posterior a la crisis de Ormuz de 2026. La descongestión de puertos asiáticos, el final de la temporada de tifones y la menor actividad exportadora durante los feriados chinos contribuyen al cambio de tendencia. El nivel actual, sin embargo, continúa siendo extraordinariamente elevado. Según Xeneta, al comenzar octubre las tarifas spot hacia la Costa Oeste de Estados Unidos permanecían 344% por encima de los niveles previos a la crisis de Ormuz, mientras hacia la Costa Este la diferencia alcanzaba 335%.
La consultora proyecta una corrección durante los próximos tres meses. Las tarifas hacia la Costa Este estadounidense podrían ubicarse en un rango de US$6.000 a US$7.000 por FEU, mientras hacia la Costa Oeste podrían retroceder hacia US$4.500-US$5.500. El escenario supone una reducción importante, aunque no un regreso inmediato a los niveles observados antes de las disrupciones.
Para América Latina, esa evolución global será determinante. Si las tarifas internacionales continúan retrocediendo y la capacidad marítima aumenta, las navieras podrían encontrar mayores dificultades para sostener completamente los incrementos anunciados. Si aparecen nuevas disrupciones geopolíticas, congestiones portuarias o reducciones de capacidad, la situación podría cambiar rápidamente. La cuestión adquiere especial importancia para el agro porque el costo marítimo puede representar una parte significativa de la ecuación comercial de productos transportados en contenedores, particularmente frutas frescas, carnes refrigeradas o congeladas, café, cacao, alimentos procesados y productos de mayor valor por tonelada. Los equipos refrigerados agregan además exigencias de disponibilidad, energía y continuidad de la cadena de frío.
Del lado de las importaciones, una tarifa marítima más alta puede encarecer la llegada de maquinaria, componentes y determinados insumos procedentes de Asia. El impacto final no será idéntico para todas las empresas: dependerá del puerto de origen, destino, tipo de contenedor, contrato con la naviera, volumen transportado y capacidad de negociación de cada cargador. Octubre queda así convertido en un mes de pulseada entre dos fuerzas. Las navieras intentan elevar hasta US$1.000 las tarifas hacia Latinoamérica mientras algunos de los principales indicadores mundiales comienzan a apuntar hacia abajo. Las próximas semanas mostrarán cuánto de esos incrementos consigue trasladarse efectivamente a los embarques y cuánto termina cediendo ante un mercado internacional con mayor presión sobre los precios del transporte.