
Soja, trigo y fertilizantes: el nuevo mapa de precios que cambia las cuentas del agro latinoamericano
El Banco Mundial proyecta subas del 18% en soja, 28% en trigo y 14% en fertilizantes para este año, impulsadas por los conflictos geopolíticos, la demanda de biocombustibles y los riesgos climáticos. La región combina mejores precios potenciales para los exportadores con mayores costos de producción y abastecimiento.
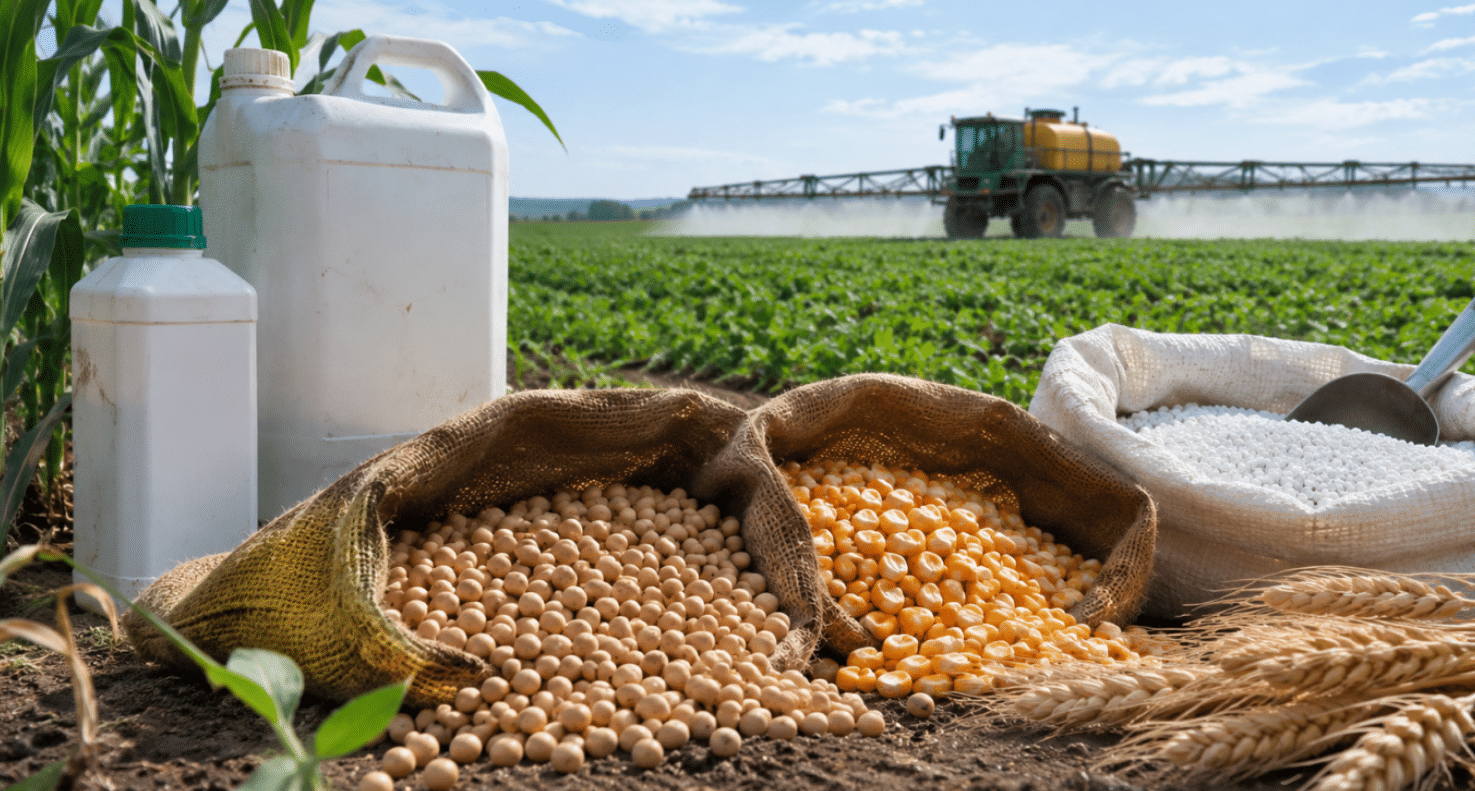
El Banco Mundial publicó una actualización de sus perspectivas para los mercados de materias primas que anticipa subas del 18% en soja, 28% en trigo y 14% en fertilizantes durante este año. El informe Commodity Markets Outlook atribuye las presiones a los conflictos geopolíticos, las interrupciones del comercio internacional, la demanda de biocombustibles y los riesgos climáticos. Para América Latina, el pronóstico importa porque combina mejores precios potenciales para los agroexportadores con mayores costos de producción y abastecimiento alimentario.
Las estimaciones muestran que los aceites y harinas aumentarían 17%, mientras que los cereales y fertilizantes registrarían incrementos cercanos al 14% en el promedio anual de 2026. El organismo también proyecta que los alimentos básicos se encarecerán alrededor de 10% este año y otro 7% en 2027. Estas variaciones pueden modificar los flujos comerciales, la planificación agrícola y la balanza comercial de las economías latinoamericanas. Sin embargo, el efecto será desigual: los países con excedentes exportables tendrán oportunidades diferentes de aquellos que dependen de las importaciones de granos e insumos.
En el mercado de oleaginosas, el precio de la soja alcanzaría 489 dólares por tonelada en 2026 y 515 en 2027, impulsado por un consumo que crecería más rápido que la producción. El aceite de soja presenta una trayectoria todavía más pronunciada, con valores proyectados de 1.585 y 1.765 dólares por tonelada, respectivamente. La expansión de los biocombustibles en Estados Unidos aparece como uno de los principales motores de esta demanda. Para Brasil, Argentina, Paraguay y Uruguay, el movimiento podría favorecer los ingresos por exportaciones, aunque los mayores precios internacionales no necesariamente se traducen en mejores márgenes agrícolas.
El trigo presenta otra señal significativa. Según las previsiones recogidas en el informe, su cotización promedio subiría 28% en 2026, hasta 311 dólares por tonelada, y alcanzaría 353 en 2027. La perspectiva responde a una reducción estimada de la producción mundial y a las dificultades de comercialización en el mar Negro. El maíz, por su parte, promediaría 223 dólares por tonelada este año y 235 el próximo. Estas referencias internacionales no equivalen a precios FOB, CIF ni a valores disponibles para los productores: fletes, calidad, tipo de cambio y condiciones comerciales determinan el precio efectivo en cada mercado. Según pudo reconstruir este medio a partir de fuentes del sector, los exportadores de la región ya están revisando sus contratos de venta a futuro para aprovechar las mejores cotizaciones.
El impacto regional presenta diferencias importantes. Brasil y Argentina podrían aprovechar mejores cotizaciones de soja y cereales, mientras Paraguay y Uruguay encontrarían oportunidades vinculadas a sus excedentes exportables. México enfrenta una situación distinta por su dependencia del maíz amarillo importado para la alimentación animal. En Colombia, Perú y parte de Centroamérica, el encarecimiento de materias primas puede trasladarse a las cadenas de proteínas animales y alimentos procesados. Para el Caribe, donde varios mercados dependen del abastecimiento externo, la seguridad alimentaria y los costos logísticos adquieren especial relevancia.
Los fertilizantes constituyen otro frente de presión. El Banco Mundial proyecta que su índice de precios aumentará 14% en 2026, pese a la corrección registrada durante el tercer trimestre. La urea promediaría 510 dólares por tonelada, frente a 423 en 2025, mientras que el fosfato diamónico alcanzaría 735. Las restricciones comerciales, los costos energéticos y las dificultades de transporte explican parte de estas variaciones. Para los productores latinoamericanos, especialmente aquellos que dependen de fertilizantes importados, el encarecimiento de los nutrientes puede alterar presupuestos, dosis de aplicación y decisiones de siembra.
La relación entre energía, fertilizantes y alimentos es uno de los aspectos centrales del nuevo escenario. En su comunicado oficial, el Banco Mundial advierte que los precios de la energía aumentarían 32% durante 2026, con efectos sobre el transporte y la producción de insumos. Esto vuelve especialmente sensibles los costos de logística de exportación y la infraestructura portuaria y vial. También refuerza la necesidad de incorporar agricultura digital, análisis de suelos y tecnologías de aplicación variable. La eficiencia en el uso de nutrientes puede convertirse en una ventaja competitiva, además de contribuir a la sustentabilidad productiva.
El panorama también plantea desafíos para la integración regional. Los acuerdos comerciales, incluidos el T-MEC, el Mercosur y los mecanismos de la Alianza del Pacífico, ofrecen marcos para facilitar intercambios, aunque persisten barreras arancelarias y no arancelarias, diferencias regulatorias y exigencias fitosanitarias. La trazabilidad, las certificaciones ambientales y el valor agregado adquieren importancia frente a las nuevas tendencias de consumo global. En este contexto, diversificar destinos comerciales y fortalecer las cadenas de valor agroalimentarias puede reducir la exposición a perturbaciones externas y mejorar la resiliencia del sector.
La incertidumbre climática agrega otra variable. El Banco Mundial identifica a El Niño y las interrupciones de embarques en el mar Negro entre los factores capaces de provocar aumentos adicionales de los precios alimentarios. En un escenario adverso, los alimentos podrían cotizar en 2027 un 12% por encima de la previsión central. Para América Latina, donde conviven regiones expuestas a sequías, inundaciones y cambios en los patrones de precipitación, la tecnificación y el acceso al financiamiento resultan fundamentales.
Hacia 2027, el organismo prevé una moderación del 12% en los precios de los fertilizantes, seguida de otra reducción del 8% en 2028, condicionada a la normalización de los suministros y los costos energéticos. Sin embargo, estas proyecciones no eliminan los riesgos de nuevas restricciones comerciales o perturbaciones climáticas. Para el agro latinoamericano, el desafío no será únicamente vender a mejores precios, sino preservar rentabilidad, productividad y acceso a mercados. La combinación de innovación, cooperación regional y políticas de inversión determinará qué economías logran transformar este ciclo internacional en crecimiento sostenible.